


نحوه محاسبه نرخ بازده تا سررسید اوراق

بازار سرمایه، بهویژه بورس اوراق بهادار، دنیایی پویا و سرشار از فرصتهای متنوع برای سرمایهگذاری است. یکی از معیارهای کلیدی که هر سرمایهگذار، از تازهکار تا حرفهای، باید با آن آشنا باشد، «نرخ بازده تا سررسید» (Yield to Maturity یا YTM) است. این مفهوم، ابزاری قدرتمند برای ارزیابی و مقایسه سودآوری بالقوه سرمایهگذاریهای مختلف، بهویژه اوراق بهادار با درآمد ثابت، محسوب میشود. درک نحوه محاسبه و تفسیر YTM به شما کمک میکند تا تصمیمات سرمایهگذاری آگاهانهتری بگیرید و سبد دارایی خود را بهینه کنید. در این مقاله، به تشریح کامل این مفهوم، روشهای محاسبه آن، و تأثیر عوامل مختلف بر YTM خواهیم پرداخت.
نرخ بازده تا سررسید (YTM) چیست؟
نرخ بازده تا سررسید، که با نماد YTM شناخته میشود، در واقع حداکثر سودی است که یک سرمایهگذار میتواند از یک اوراق بهادار (مانند اوراق قرضه، اوراق مشارکت، یا اوراق اجاره) انتظار داشته باشد، به شرطی که آن اوراق را تا تاریخ سررسید نهایی نگهداری کند و تمام پرداختهای سود (کوپنها) را با همان نرخ YTM مجدداً سرمایهگذاری نماید. به بیان سادهتر، YTM نرخ تنزیلی است که ارزش فعلی تمام جریانهای نقدی آتی یک اوراق بهادار (شامل پرداختهای کوپن و اصل مبلغ بازپرداختی در سررسید) را برابر با قیمت فعلی بازار آن اوراق قرار میدهد.
این معیار برای سرمایهگذاران بسیار حیاتی است، زیرا امکان مقایسه عادلانه بین اوراق بهادار مختلف را فراهم میکند. فرض کنید دو اوراق قرضه با سررسیدهای متفاوت یا نرخ کوپنهای گوناگون در بازار موجود هستند. بدون استفاده از YTM، مقایسه سودآوری آنها دشوار خواهد بود. YTM با در نظر گرفتن قیمت فعلی، ارزش اسمی، نرخ کوپن، و زمان باقیمانده تا سررسید، یک معیار استاندارد برای سنجش بازدهی ارائه میدهد.
چرا YTM مهم است؟
اهمیت YTM در بازار سرمایه از چند جنبه قابل بررسی است:
- مقایسه سرمایهگذاریها: YTM به سرمایهگذاران اجازه میدهد تا بازدهی واقعی اوراق قرضه مختلف را با هم مقایسه کنند، حتی اگر زمان سررسید یا ساختار پرداخت سود متفاوتی داشته باشند.
- ارزیابی جذابیت اوراق: با مقایسه YTM اوراق مختلف با نرخ بهره بدون ریسک (مانند اوراق خزانه)، سرمایهگذاران میتوانند تشخیص دهند که آیا پاداش ریسک اضافیِ سرمایهگذاری در یک اوراق با ریسک بالاتر، کافی است یا خیر.
- تصمیمگیری در زمان خرید و فروش: اگر YTM یک اوراق بهادار در حال افزایش باشد، معمولاً به معنای کاهش قیمت آن اوراق است و ممکن است فرصتی برای خرید به شمار آید. برعکس، کاهش YTM (افزایش قیمت) میتواند سیگنالی برای فروش باشد.
- مدیریت سبد دارایی: سرمایهگذاران حرفهای از YTM برای مدیریت سبد اوراق قرضه خود استفاده میکنند و تلاش میکنند تا YTM کلی سبد را در سطوح مطلوب نگه دارند.
YTM مخفف چیست و چه اطلاعاتی به ما میدهد؟
YTM مخفف عبارت انگلیسی «Yield to Maturity» است که به معنای «بازده تا سررسید» میباشد. این نرخ، همانطور که پیشتر اشاره شد، بازدهی سالانه مورد انتظار از یک اوراق بهادار را نشان میدهد، با این فرض کلیدی که اوراق تا پایان عمر خود نگهداری شده و سودهای دریافتی مجدداً با نرخ YTM سرمایهگذاری میشوند.
اطلاعاتی که YTM به ما میدهد عبارتند از:
- بازدهی کل: YTM تصویری جامع از کل بازدهی که میتوان از یک سرمایهگذاری اوراق قرضه تا زمان سررسید انتظار داشت، ارائه میدهد.
- نرخ تنزیل: این نرخ، ارزش فعلی تمام پرداختهای آتی اوراق را با قیمت کنونی بازار آن برابر میکند.
- مبنای مقایسه: YTM یک معیار استاندارد برای مقایسه اوراق قرضه با ویژگیهای متفاوت فراهم میآورد.
امکان محاسبه YTM برای انواع مختلفی از اوراق بهادار با درآمد ثابت وجود دارد، از جمله:
- اوراق مشارکت دولتی و خصوصی
- اوراق اجاره (Lease Certificates)
- اوراق مرابحه (Ijara Sukuk)
- سپردههای بانکی (با نرخ سود مشخص)
- اوراق صندوقهای سرمایهگذاری با درآمد ثابت
- اوراق صکوک
درک این نکته ضروری است که YTM یک نرخ بازدهی *پیشبینی شده* است و بازدهی واقعی سرمایهگذار ممکن است به دلیل تغییرات نرخ بهره در بازار، یا تصمیمات سرمایهگذار مبنی بر فروش زودهنگام اوراق، متفاوت باشد.
محاسبه نرخ بازده تا سررسید (YTM)
محاسبه دقیق YTM به دلیل ماهیت تکرارشونده و غیرخطی بودن آن، معمولاً از طریق فرمولهای ریاضی ساده انجام نمیشود و اغلب نیازمند استفاده از روشهای عددی یا نرمافزارهای مالی است. با این حال، درک منطق پشت فرمول و عوامل مؤثر بر آن بسیار مهم است.
فرمول کلی که YTM را تعریف میکند، برابری ارزش فعلی جریانهای نقدی آتی با قیمت فعلی بازار است:
P = C₁ / (1+Y)¹ + C₂ / (1+Y)² + … + C<0xE2><0x82><0x99> / (1+Y)<0xE2><0x82><0x99> + F / (1+Y)<0xE2><0x82><0x99>
که در آن:
- P: قیمت فعلی بازار اوراق بهادار
- C<0xE2><0x82><0x99>: پرداخت سود (کوپن) در دوره t
- Y: نرخ بازده تا سررسید (YTM) که باید محاسبه شود (به صورت سالانه بیان میشود، اما اگر پرداختها و سررسیدها دورهای غیرسالانه باشند، نیاز به تعدیل دارد)
- F: ارزش اسمی اوراق بهادار که در تاریخ سررسید پرداخت میشود
- n: تعداد دورههای زمانی تا سررسید
همانطور که مشاهده میکنید، YTM (که با Y نشان داده شده) در مخرج کسرها قرار دارد و حل مستقیم این معادله برای یافتن Y دشوار است. به همین دلیل، معمولاً از روشهای زیر استفاده میشود:
روشهای محاسبه YTM
- روش آزمون و خطا (Trial and Error): با حدس زدن مقادیر مختلف برای YTM و محاسبه ارزش فعلی جریانهای نقدی، سعی میشود مقداری پیدا شود که ارزش فعلی را به قیمت بازار نزدیک کند.
- استفاده از توابع مالی در نرمافزارها: نرمافزارهایی مانند اکسل (با تابع RATE یا IRR) و ماشینحسابهای مالی، الگوریتمهای پیچیدهتری برای یافتن دقیق YTM دارند.
- فرمول تقریبی YTM: برای اوراق قرضه با پرداخت کوپن ثابت، یک فرمول تقریبی وجود دارد که میتواند تخمین خوبی از YTM ارائه دهد:
YTM ≈ [C + (F – P) / n] / [(F + P) / 2]
در این فرمول:
- C: مبلغ کوپن سالانه
- F: ارزش اسمی اوراق
- P: قیمت بازار اوراق
- n: تعداد سالهای باقیمانده تا سررسید
این فرمول تقریب خوبی است، اما دقت آن در صورتی که قیمت اوراق با ارزش اسمی تفاوت زیادی داشته باشد یا زمان تا سررسید کوتاه باشد، کاهش مییابد.
اجزای کلیدی برای محاسبه YTM
برای محاسبه YTM، اطلاعات زیر ضروری هستند:
- قیمت بازار اوراق (Market Price – P): قیمتی که اوراق در حال حاضر در بازار معامله میشود.
- ارزش اسمی اوراق (Face Value / Par Value – F): مبلغی که در تاریخ سررسید به دارنده اوراق پرداخت میشود. این مبلغ معمولاً ثابت است.
- نرخ کوپن (Coupon Rate): نرخ سود سالانهای که بر اساس ارزش اسمی اوراق محاسبه و به صورت دورهای (مثلاً سالانه، شش ماهه، یا فصلی) پرداخت میشود.
- مبلغ کوپن (Coupon Payment – C): مبلغ سود پرداختی در هر دوره. این مبلغ از حاصلضرب نرخ کوپن در ارزش اسمی و تقسیم بر تعداد دورههای پرداخت در سال به دست میآید.
- تعداد دورههای زمانی تا سررسید (Number of Periods – n): تعداد دفعاتی که تا تاریخ سررسید، پرداخت سود انجام خواهد شد. اگر اوراق سالانه سود پرداخت میکند و 5 سال تا سررسید مانده، n=5 است. اگر شش ماهه سود پرداخت میکند، n=10 خواهد بود.
مثالهایی از محاسبه نرخ بازده تا سررسید
برای درک بهتر نحوه محاسبه YTM، به چند مثال کاربردی میپردازیم:
مثال 1: اوراق قرضه با پرداخت کوپن فصلی
فرض کنید اوراق قرضه با ارزش اسمی 1,000,000 ریال، نرخ کوپن سالانه 20% (که به صورت فصلی پرداخت میشود) و 6 ماه مانده تا سررسید، با قیمت 980,000 ریال در بازار معامله میشود. در این حالت، YTM چگونه محاسبه میشود؟
ابتدا اجزای لازم را مشخص میکنیم:
- ارزش اسمی (F) = 1,000,000 ریال
- قیمت بازار (P) = 980,000 ریال
- نرخ کوپن سالانه = 20%
- مبلغ کوپن فصلی (C): (20% * 1,000,000) / 4 = 50,000 ریال
- تعداد دورههای باقیمانده تا سررسید (n): 6 ماه معادل 2 فصل است، پس n = 2
فرمول کلی YTM را باید به کار ببریم:
980,000 = 50,000 / (1+Y)¹ + 50,000 / (1+Y)² + 1,000,000 / (1+Y)²
این معادله باید برای یافتن Y حل شود. با استفاده از یک ماشین حساب مالی یا نرمافزار، YTM محاسبه شده تقریباً برابر با 23.4% خواهد بود. این یعنی اگر این اوراق را با قیمت 980,000 ریال بخرید و تا 6 ماه دیگر نگهداری کنید و سودهای فصلی را با همین نرخ مجدداً سرمایهگذاری کنید، بازدهی سالانه شما حدود 23.4% خواهد بود.
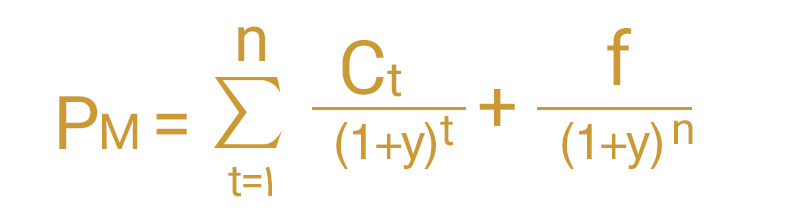
نکته مهم: اگر از فرمول تقریبی استفاده کنیم:
YTM ≈ [50,000 * 2 + (1,000,000 – 980,000) / 2] / [(1,000,000 + 980,000) / 2]
YTM ≈ [100,000 + 10,000] / [1,980,000 / 2]
YTM ≈ 110,000 / 990,000 ≈ 0.1111 یا 11.11% (این تقریب برای این مثال، به دلیل دوره کوتاه مدت، دقت بالایی ندارد و YTM واقعی بسیار بالاتر است).
مثال 2: صندوق درآمد ثابت (بدون دوره تقسیم سود مشخص)
فرض کنید قصد سرمایهگذاری 6 ماهه در صندوق درآمد ثابت «سپر» را دارید. سود پیشبینی شده این صندوق 30% سالانه است و قیمت هر واحد سرمایهگذاری 21,795 ریال است. (فرض میکنیم تقسیم سود به صورت دورهای در طول 6 ماه وجود ندارد و کل بازده در انتها دریافت میشود).
در این حالت، با فرض اینکه سود 30% سالانه به صورت پیوسته یا در انتهای دوره 6 ماهه محاسبه میشود:
- بازده 6 ماهه = 30% / 2 = 15%
- ارزش نهایی در پایان 6 ماه = 21,795 * (1 + 0.15) = 25,064.25 ریال
- سود کل در 6 ماه = 25,064.25 – 21,795 = 3,269.25 ریال
نرخ بازده تا سررسید (که در اینجا همان بازده 6 ماهه است) حدود 15% خواهد بود.
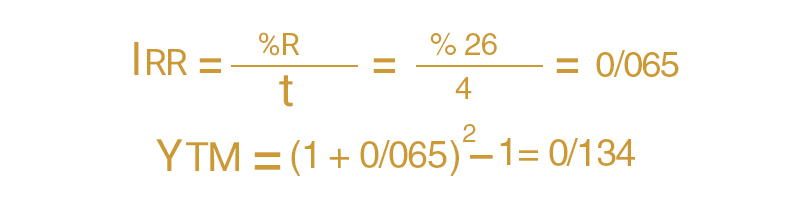
اگر بخواهیم این را به صورت سالانه بیان کنیم (که در مثال اولیه به صورت سالانه بود):
YTM سالانه = (1 + بازده 6 ماهه)² – 1 = (1 + 0.15)² – 1 = 1.3225 – 1 = 0.3225 یا 32.25%.
توجه: در مثال اول، YTM محاسبه شده (23.4%) با سود اسمی کوپن (20%) متفاوت بود، زیرا قیمت خرید کمتر از ارزش اسمی بود. در مثال دوم، سود 30% به عنوان نرخ بهره سالانه در نظر گرفته شده و بازده 6 ماهه 15% محاسبه شده است. اگر منظور سوال، محاسبه YTM بر اساس قیمت خرید و ارزش اسمی نهایی در 6 ماه باشد، فرمول YTM باید اعمال شود.
بررسی مجدد مثال 2 با فرمول YTM (اگر فرض کنیم 21795 قیمت خرید و 25064.25 ارزش نهایی باشد):
اگر فرض کنیم 21795 ریال قیمت خرید است و در پایان 6 ماه مبلغ 25064.25 ریال (شامل اصل پول و سود) دریافت میشود:
- P = 21,795
- جریان نقدی در پایان دوره (شامل اصل و سود): 25,064.25
- تعداد دورهها (n) = 1 (چون 6 ماهه است و ما بازده 6 ماهه را میخواهیم)P = C₁ / (1+Y)¹
21,795 = 25,064.25 / (1+Y)
1+Y = 25,064.25 / 21,795 ≈ 1.15
Y ≈ 0.15 یا 15%.
این 15%، بازده دوره 6 ماهه است. اگر بخواهیم این را به نرخ سالانه تبدیل کنیم، به صورت زیر عمل میکنیم:
YTM سالانه = (1 + Y_period)^N – 1
YTM سالانه = (1 + 0.15)² – 1 = 1.3225 – 1 = 0.3225 یا 32.25%.

تفاوت نتایج در مثالها ناشی از نحوه تعریف سوال و فرضهای موجود است. مهمترین نکته، درک منطق YTM است.
جدول مقایسهای: YTM، نرخ بهره و بازده اسمی
برای درک بهتر تفاوت بین مفاهیم مرتبط با بازدهی اوراق بهادار، جدول زیر را مشاهده کنید:
معیار تعریف نکات کلیدی مثال کاربرد نرخ کوپن (Coupon Rate) نرخ سود سالانه مشخص شده بر روی ارزش اسمی اوراق. مبلغ کوپن پرداختی را تعیین میکند. ثابت است. اوراق قرضه 10% کوپن. بازده اسمی (Nominal Yield) همان نرخ کوپن است. مبنای محاسبه مبلغ کوپن است، اما بازده واقعی سرمایهگذار را نشان نمیدهد. اگر ارزش اسمی 1 میلیون تومان باشد، بازده اسمی 10% یعنی 100 هزار تومان کوپن سالانه. قیمت بازار (Market Price) قیمت فعلی که اوراق در بورس معامله میشود. میتواند بالاتر (پرمیوم)، پایینتر (دیسکانت) یا برابر (پار) ارزش اسمی باشد. اوراق با ارزش اسمی 1 میلیون تومان، امروز 950 هزار تومان فروخته میشود. بازده تا سررسید (YTM) نرخ بازدهی سالانه مورد انتظار در صورت نگهداری اوراق تا سررسید و سرمایهگذاری مجدد کوپنها با همان نرخ. بهترین معیار برای مقایسه اوراق مختلف. به قیمت بازار، زمان سررسید و نرخ کوپن بستگی دارد. YTM یک اوراق 12% است. نرخ بهره بدون ریسک (Risk-Free Rate) نرخ بازدهی سرمایهگذاریهایی که هیچ ریسکی ندارند (مانند اوراق خزانه کوتاهمدت). به عنوان مبنای مقایسه و تعیین حداقل بازده مورد انتظار برای سرمایهگذاریهای پرریسکتر استفاده میشود. نرخ سود اوراق خزانه 20%. بازده تا فراخوان (YTC – Yield to Call) نرخ بازدهی مورد انتظار در صورتی که ناشر اوراق، حق فراخوان (بازخرید زودهنگام) خود را اعمال کند. زمانی مهم است که اوراق قابلیت فراخوان داشته باشند و نرخ بهره کاهش یافته باشد. اگر نرخ بهره کاهش یابد، ناشر ممکن است اوراق را با قیمت فراخوان بازخرید کند. تأثیر نرخ بهره بر نرخ بازده تا سررسید (YTM)
رابطه بین نرخ بهره در اقتصاد و YTM اوراق بهادار، یکی از مهمترین مفاهیم در بازار سرمایه است. این رابطه عمدتاً معکوس است:
- افزایش نرخ بهره: هنگامی که نرخ بهره در اقتصاد افزایش مییابد، اوراق قرضه جدید با نرخ کوپن بالاتر منتشر میشوند. در نتیجه، اوراق قرضه قدیمیتر که کوپن کمتری پرداخت میکنند، جذابیت خود را از دست میدهند. برای اینکه این اوراق قدیمیتر بتوانند با اوراق جدید رقابت کنند، قیمت آنها در بازار کاهش مییابد. کاهش قیمت اوراق، باعث افزایش YTM آنها میشود. به عبارت دیگر، سرمایهگذاری که اوراق قدیمی را با قیمت پایینتر خریداری میکند، بازدهی بالاتری (YTM بالاتر) نسبت به زمانی که قیمت اوراق بالاتر بود، کسب خواهد کرد.
- کاهش نرخ بهره: برعکس، وقتی نرخ بهره در اقتصاد کاهش مییابد، اوراق قرضه جدید با کوپن پایینتر منتشر میشوند. این امر باعث میشود اوراق قرضه قدیمیتر با کوپن بالاتر، جذابتر شوند. تقاضا برای این اوراق افزایش یافته و قیمت آنها بالا میرود. افزایش قیمت اوراق، منجر به کاهش YTM آنها میشود.
این رابطه معکوس، تأثیرات دیگری نیز دارد:
- تأثیر بر ارزش سرمایهگذاری: افزایش نرخ بهره میتواند ارزش اوراق قرضه موجود را کاهش دهد، زیرا بازدهی مورد انتظار از سرمایهگذاریهای جدید بیشتر میشود.
- ریسک نرخ بهره: اوراق قرضه با سررسید طولانیتر، نسبت به تغییرات نرخ بهره حساسیت بیشتری دارند. به عبارت دیگر، با افزایش یا کاهش نرخ بهره، قیمت اوراق بلندمدت نوسان بیشتری را تجربه میکند و در نتیجه YTM آنها نیز تغییرات بیشتری خواهد داشت.
- مدیریت ریسک: سرمایهگذاران با در نظر گرفتن پیشبینی نرخ بهره، میتوانند استراتژیهای سرمایهگذاری خود را تنظیم کنند. برای مثال، اگر انتظار افزایش نرخ بهره میرود، ممکن است سرمایهگذاران ترجیح دهند اوراق با سررسید کوتاهتر خریداری کنند تا ریسک کاهش قیمت ناشی از افزایش بهره کمتر شود.
درک این دینامیک به سرمایهگذاران کمک میکند تا در شرایط مختلف بازار، تصمیمات بهتری اتخاذ کنند و سبد دارایی خود را در برابر نوسانات نرخ بهره محافظت نمایند.
نکات مهم در مورد YTM
چند نکته کلیدی وجود دارد که سرمایهگذاران باید هنگام کار با YTM در نظر داشته باشند:
- فرض سرمایهگذاری مجدد کوپنها: YTM فرض میکند که تمام پرداختهای سود (کوپنها) با همان نرخ YTM مجدداً سرمایهگذاری میشوند. این فرض در دنیای واقعی همیشه محقق نمیشود، زیرا نرخ بهره میتواند در طول زمان تغییر کند.
- ریسک نکول (Default Risk): YTM معمولاً بازدهی را با فرض عدم نکول ناشر اوراق محاسبه میکند. اگر ناشر اوراق ورشکسته شود یا قادر به پرداخت تعهدات خود نباشد، بازدهی واقعی سرمایهگذار بسیار کمتر از YTM خواهد بود.
- اوراق بدون کوپن (Zero-Coupon Bonds): برای اوراق قرضه بدون کوپن، محاسبه YTM سادهتر است، زیرا تنها یک جریان نقدی در سررسید وجود دارد. در این حالت، YTM اساساً همان نرخ بازدهی است که قیمت فعلی را با ارزش اسمی در سررسید برابر میکند.
- تأثیر مالیات: YTM محاسبه شده معمولاً قبل از کسر مالیات است. مالیات بر درآمد حاصل از سود اوراق میتواند بازده خالص سرمایهگذار را کاهش دهد.
- هزینههای معاملاتی: کارمزد خرید و فروش اوراق در بورس، که توسط نهادهایی مانند کارگزاری بیدار ارائه میشود، میتواند بر بازده نهایی تأثیر بگذارد و در محاسبات دقیق YTM باید لحاظ شود.
جمعبندی
نرخ بازده تا سررسید (YTM) یک ابزار تحلیلی حیاتی برای سرمایهگذاران در بازار بورس اوراق بهادار است. این معیار به شما کمک میکند تا سودآوری بالقوه اوراق بهادار با درآمد ثابت را ارزیابی کرده و آنها را با یکدیگر مقایسه کنید. با درک نحوه محاسبه YTM، عوامل مؤثر بر آن (مانند قیمت بازار، نرخ کوپن، ارزش اسمی و زمان سررسید) و همچنین تأثیر نرخ بهره، میتوانید تصمیمات سرمایهگذاری هوشمندانهتری بگیرید.
به یاد داشته باشید که YTM یک تخمین از بازدهی آتی است و همیشه باید با در نظر گرفتن سایر عوامل مانند ریسک نکول، شرایط بازار و اهداف سرمایهگذاری خودتان تفسیر شود. استفاده از ابزارهای تحلیلی و مشاورههای تخصصی میتواند در این مسیر یاریرسان باشد.
منابع:
- سایت فرابورس ایران (ifb.ir) برای مشاهده دادههای مربوط به اوراق دولتی و غیردولتی.
- وبسایتهای معتبر مالی و اقتصادی برای درک عمیقتر مفاهیم بازار سرمایه.
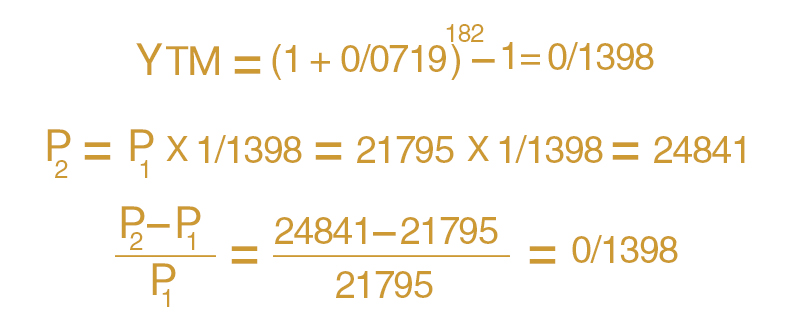
سوالات متداول
نرخ بازده تا سررسید (YTM) دقیقاً چیست؟
نرخ بازده تا سررسید (YTM) حداکثر سودی است که یک سرمایهگذار میتواند از اوراق بهادار انتظار داشته باشد، به شرطی که آن را تا تاریخ سررسید نگه دارد و تمام پرداختهای سود را با همان نرخ مجدداً سرمایهگذاری کند. این نرخ، ارزش فعلی تمام جریانهای نقدی آتی اوراق را با قیمت فعلی بازار آن برابر میکند.
چگونه YTM را محاسبه کنیم؟
محاسبه دقیق YTM معمولاً از طریق فرمولهای عددی یا توابع مالی در نرمافزارهایی مانند اکسل انجام میشود. یک فرمول تقریبی نیز وجود دارد: YTM ≈ [C + (F – P) / n] / [(F + P) / 2] که C مبلغ کوپن سالانه، F ارزش اسمی، P قیمت بازار و n تعداد سالهای باقیمانده تا سررسید است.
چه اطلاعاتی برای محاسبه YTM لازم است؟
برای محاسبه YTM به قیمت فعلی بازار اوراق (P)، ارزش اسمی اوراق (F)، نرخ کوپن (و مبلغ کوپن C)، و تعداد دورههای زمانی باقیمانده تا سررسید (n) نیاز دارید.
تفاوت نرخ کوپن و YTM چیست؟
نرخ کوپن، نرخ سود ثابتی است که بر اساس ارزش اسمی اوراق محاسبه میشود و مبلغ کوپن پرداختی را تعیین میکند. اما YTM بازدهی واقعی سالانه مورد انتظار را نشان میدهد که با در نظر گرفتن قیمت بازار اوراق، زمان سررسید و سرمایهگذاری مجدد کوپنها محاسبه میشود. YTM میتواند با نرخ کوپن متفاوت باشد.
رابطه نرخ بهره و YTM چگونه است؟
رابطه بین نرخ بهره و YTM معکوس است. افزایش نرخ بهره در اقتصاد معمولاً منجر به کاهش قیمت اوراق قرضه قدیمی و در نتیجه افزایش YTM آنها میشود. کاهش نرخ بهره نیز معمولاً منجر به افزایش قیمت اوراق و کاهش YTM آنها میگردد.
آیا YTM تضمین کننده سود است؟
خیر، YTM یک نرخ بازدهی *پیشبینی شده* است و بازدهی واقعی سرمایهگذار ممکن است به دلیل تغییرات نرخ بهره، ریسک نکول ناشر، یا تصمیمات سرمایهگذار (مانند فروش زودهنگام اوراق) متفاوت باشد.
چه عواملی بر YTM تأثیر میگذارند؟
مهمترین عوامل عبارتند از: قیمت فعلی اوراق، ارزش اسمی، نرخ کوپن، زمان باقیمانده تا سررسید، نرخ بهره جاری در بازار، و ریسک نکول ناشر.
YTM برای چه نوع اوراقی محاسبه میشود؟
YTM عمدتاً برای اوراق بهادار با درآمد ثابت مانند اوراق قرضه، اوراق مشارکت، اوراق اجاره، اوراق صکوک و سپردههای بانکی با نرخ سود مشخص محاسبه میشود.
چگونه میتوان YTM را در بورس ایران مشاهده کرد؟
دادههای مربوط به اوراق بهادار، از جمله قیمت و اطلاعات کوپن، در سامانههای معاملاتی بورس و فرابورس قابل مشاهده است. محاسبه YTM معمولاً توسط تحلیلگران مالی یا با استفاده از نرمافزارها و ابزارهای تحلیلی انجام میشود.
آیا YTM برای سرمایهگذاران مبتدی قابل فهم است؟
مفهوم YTM ممکن است در ابتدا کمی پیچیده به نظر برسد، اما با مطالعه و بررسی مثالها، سرمایهگذاران مبتدی نیز میتوانند اهمیت و نحوه استفاده از آن را درک کنند. درک YTM برای تصمیمگیری صحیح در سرمایهگذاری اوراق بهادار ضروری است.


