نحوه محاسبه انحراف معیار در بازارهای مالی

بازارهای مالی، بهخصوص بازار بورس اوراق بهادار، همواره با مفاهیم پیچیدهای همراه هستند که درک صحیح آنها برای هر سرمایهگذار، از مبتدی تا حرفهای، امری ضروری است. یکی از این مفاهیم کلیدی که نقش حیاتی در سنجش و مدیریت ریسک ایفا میکند، «انحراف معیار» است. این شاخص آماری، که ریشه در علم آمار و احتمالات دارد، به ما کمک میکند تا میزان پراکندگی دادهها را حول میانگین آنها بسنجیم. در دنیای پرتلاطم سرمایهگذاری، انحراف معیار به ابزاری قدرتمند برای تحلیلگران و سرمایهگذاران تبدیل شده تا بتوانند میزان ریسک یک سرمایهگذاری را ارزیابی کرده و تصمیمات آگاهانهتری اتخاذ نمایند. در این مقاله، به بررسی عمیق انحراف معیار، نحوه محاسبه آن، و کاربردهای گستردهاش در بازارهای مالی، بهویژه بورس ایران، خواهیم پرداخت.
انحراف معیار چیست؟ تعریفی ساده و کاربردی
در سادهترین تعریف، انحراف معیار (Standard Deviation) معیاری آماری است که نشان میدهد دادههای یک مجموعه چقدر از مقدار میانگین یا متوسط خود فاصله دارند. به عبارت دیگر، این شاخص به ما میگوید که دادهها تا چه حد پراکنده یا متمرکز هستند. در زمینه بازارهای مالی، این مفهوم مستقیماً به «ریسک» مرتبط میشود. اگر انحراف معیار بازدهی یک دارایی بالا باشد، به این معنی است که بازدهی آن دارایی در طول زمان نوسانات زیادی داشته و از میانگین بازدهی خود فاصله گرفته است. این پراکندگی بالا، معمولاً نشاندهنده ریسک بیشتر است.
برای درک بهتر این موضوع، تصور کنید دو گروه از دانشآموزان در یک آزمون شرکت کردهاند. گروه اول نمرات بسیار نزدیکی به هم کسب کردهاند (مثلاً بین ۱۸ تا ۲۰)، در حالی که گروه دوم نمرات بسیار متفاوتی داشتهاند (مثلاً از ۵ تا ۲۰). در این حالت، انحراف معیار نمرات گروه اول بسیار کمتر از انحراف معیار نمرات گروه دوم خواهد بود. در بازارهای مالی نیز همین اصل برقرار است؛ داراییهایی که بازدهیهایشان به میانگین نزدیکتر است، انحراف معیار کمتری دارند و به طور کلی کمریسکتر تلقی میشوند، در حالی که داراییهایی با بازدهیهای بسیار متغیر، انحراف معیار بالاتری دارند و پرریسکتر محسوب میشوند.
فرمول محاسبه انحراف معیار: گام به گام تا درک عمیق
محاسبه انحراف معیار، اگرچه در ابتدا ممکن است کمی پیچیده به نظر برسد، اما با دنبال کردن مراحل، قابل فهم و حتی قابل اجرا خواهد بود. این محاسبه معمولاً در دو مرحله اصلی انجام میشود: محاسبه واریانس و سپس محاسبه انحراف معیار از روی واریانس.
مرحله اول: محاسبه میانگین (Mean)
اولین گام در محاسبه انحراف معیار، به دست آوردن میانگین دادهها است. برای این کار، کافی است تمام مقادیر مورد نظر (مثلاً بازده روزانه سهام در یک دوره زمانی مشخص) را با هم جمع کرده و حاصل جمع را بر تعداد کل مقادیر تقسیم کنید.
فرمول میانگین به صورت زیر است:
میانگین (μ) = (مجموع تمام دادهها) / (تعداد کل دادهها)
مرحله دوم: محاسبه واریانس (Variance)
پس از محاسبه میانگین، نوبت به محاسبه واریانس میرسد. واریانس، میانگین مربعات فواصل هر داده از میانگین است. برای محاسبه آن، مراحل زیر را دنبال میکنیم:
- اختلاف هر داده (xi) را از میانگین (μ) محاسبه کنید: (xi – μ)
- حاصل هر اختلاف را به توان دو برسانید: (xi – μ)²
- تمام مقادیر به توان دو رسیده را با هم جمع کنید: Σ(xi – μ)²
- حاصل جمع را بر تعداد دادهها منهای یک (N-1) تقسیم کنید. این تقسیم بر N-1، به جای N، برای تعدیل و جلوگیری از سوگیری در نمونههای کوچک (که در آمار به آن «وولف ساب استیتوت» یا «تصحیح بسل» گفته میشود) انجام میشود.
فرمول واریانس (σ²) به صورت زیر است:
واریانس (σ²) = Σ(xi – μ)² / (N – 1)
مرحله سوم: محاسبه انحراف معیار (Standard Deviation)
در نهایت، انحراف معیار، جذر (ریشه دوم) واریانس است. این مرحله، پراکندگی دادهها را به مقیاس اصلی دادهها برمیگرداند و تفسیر آن را آسانتر میکند.
فرمول انحراف معیار (σ) به صورت زیر است:
انحراف معیار (σ) = √واریانس (σ²)
مثال محاسباتی:
فرض کنید بازده روزانه یک سهم در 3 روز به ترتیب 2%، 4% و 6% بوده است. هدف ما محاسبه انحراف معیار این بازدههاست.
- محاسبه میانگین: (2 + 4 + 6) / 3 = 12 / 3 = 4%
- محاسبه واریانس:
- اختلاف روز اول: (2 – 4) = -2. مربع آن: (-2)² = 4
- اختلاف روز دوم: (4 – 4) = 0. مربع آن: (0)² = 0
- اختلاف روز سوم: (6 – 4) = 2. مربع آن: (2)² = 4
- مجموع مربعات اختلاف: 4 + 0 + 4 = 8
- تقسیم بر N-1 (که اینجا 3-1=2 است): 8 / 2 = 4
- محاسبه انحراف معیار: √4 = 2%
بنابراین، انحراف معیار بازده روزانه این سهم 2% است. این عدد نشان میدهد که به طور متوسط، بازده روزانه این سهم 2% از میانگین 4% فاصله دارد.
انحراف معیار در بازارهای مالی: سنجش ریسک سرمایهگذاری
بازارهای مالی ذاتاً با ریسک همراه هستند. قیمتها دائماً در حال تغییرند و بازدهی سرمایهگذاریها میتواند نوسانات زیادی داشته باشد. انحراف معیار ابزار قدرتمندی است که به سرمایهگذاران کمک میکند تا این ریسک را به شکلی کمی و قابل اندازهگیری درک کنند.
انحراف معیار به عنوان معیار ریسک
در تحلیل بازارهای مالی، انحراف معیار بازدهی یک دارایی (مانند سهام، اوراق قرضه، یا حتی ارزهای دیجیتال) به عنوان معیاری برای سنجش «ریسک» آن دارایی در نظر گرفته میشود. هرچه انحراف معیار بازدهی یک دارایی بالاتر باشد، نشاندهنده نوسانات بیشتر قیمت و بازدهی آن دارایی است. این نوسانات بیشتر، به معنای احتمال بالاتر تغییرات ناگهانی و غیرمنتظره در ارزش سرمایهگذاری است، که در نتیجه، ریسک سرمایهگذاری را افزایش میدهد.
به عنوان مثال، اگر دو سهم A و B را در نظر بگیریم:
- سهم A با انحراف معیار 5% در سال.
- سهم B با انحراف معیار 15% در سال.
با وجود اینکه ممکن است میانگین بازدهی هر دو سهم یکسان باشد، اما سهم B به دلیل انحراف معیار بالاتر، ریسک بیشتری دارد. این بدان معناست که بازدهی سهم B در طول سال، بسیار نامنظمتر و پرنوسانتر از سهم A خواهد بود. یک سرمایهگذار با ریسکپذیری پایین، احتمالاً سهم A را به سهم B ترجیح خواهد داد.
مقایسه پراکندگی بازدهی بین داراییها
یکی دیگر از کاربردهای مهم انحراف معیار، مقایسه سطح ریسک بین داراییهای مختلف است. سرمایهگذاران میتوانند انحراف معیار بازدهی داراییهای گوناگون را محاسبه کرده و آنها را با یکدیگر مقایسه کنند. این مقایسه به آنها کمک میکند تا بفهمند کدام داراییها در مقایسه با بازدهی مورد انتظارشان، از نوسانات بیشتری برخوردارند.
ارزیابی کیفیت سبد سرمایهگذاری
انحراف معیار تنها برای ارزیابی ریسک یک دارایی مجزا کاربرد ندارد، بلکه میتواند در تحلیل سبد سرمایهگذاری نیز مورد استفاده قرار گیرد. با محاسبه انحراف معیار بازدهی کل سبد، میتوان میزان ریسک کلی آن را سنجید. علاوه بر این، با در نظر گرفتن ضریب همبستگی بین داراییهای مختلف در سبد و انحراف معیارهای فردی آنها، میتوان سبدی با ریسک بهینه و بازدهی مطلوب طراحی کرد.
انتخاب سرمایهگذاری متناسب با ریسکپذیری
سطح ریسکپذیری هر سرمایهگذار منحصر به فرد است. برخی تمایل به پذیرش ریسکهای بالاتر در ازای کسب بازدهی بالقوه بیشتر دارند، در حالی که برخی دیگر ترجیح میدهند با ریسک کمتر، بازدهی مطمئنتری را کسب کنند. انحراف معیار به سرمایهگذاران کمک میکند تا داراییها و استراتژیهای سرمایهگذاری را که با سطح تحمل ریسک آنها همخوانی دارد، شناسایی کنند.
ارزیابی عملکرد سرمایهگذاری
در کنار معیارهای دیگر مانند بازدهی، انحراف معیار میتواند به ارزیابی عملکرد یک سرمایهگذاری یا مدیر سرمایهگذاری کمک کند. عملکرد خوب تنها به معنای کسب بازدهی بالا نیست، بلکه این بازدهی باید در چارچوب ریسک قابل قبول حاصل شده باشد. نسبت شارپ (Sharpe Ratio)، که یکی از معیارهای مهم ارزیابی عملکرد در مالی است، از انحراف معیار به عنوان مخرج کسر خود استفاده میکند تا بازدهی تعدیل شده بر اساس ریسک را محاسبه کند.
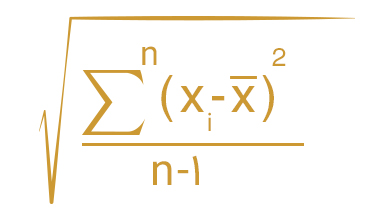
مثال عملی محاسبه انحراف معیار در بورس
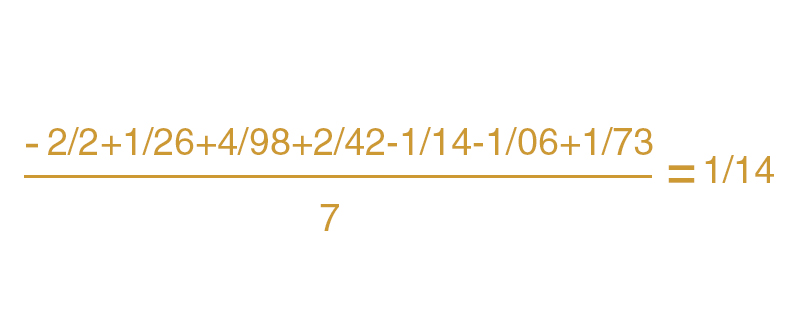
برای درک بهتر کاربرد انحراف معیار در بورس ایران، بیایید یک مثال عملی را بررسی کنیم. فرض کنید بازده روزانه سهام «نماد خودرو» را در 7 روز معاملاتی بین 15 تا 23 اسفند 1402 به شرح زیر مشاهده کردهایم:
مراحل محاسبه انحراف معیار بازده روزانه نماد خودرو:
- جمعآوری دادهها: بازدههای روزانه به صورت درصد: -0.5, 1.2, 0.8, -1.1, 2.5, 1.5, 0.3
- محاسبه میانگین بازده روزانه:
- مجموع بازدهها: (-0.5) + 1.2 + 0.8 + (-1.1) + 2.5 + 1.5 + 0.3 = 4.7
- تعداد روزها: 7
- میانگین (μ) = 4.7 / 7 ≈ 0.67%
- محاسبه واریانس:
- اختلاف هر بازده از میانگین و سپس مربع آن:
- (-0.5 – 0.67)² ≈ (-1.17)² ≈ 1.37
- (1.2 – 0.67)² ≈ (0.53)² ≈ 0.28
- (0.8 – 0.67)² ≈ (0.13)² ≈ 0.02
- (-1.1 – 0.67)² ≈ (-1.77)² ≈ 3.13
- (2.5 – 0.67)² ≈ (1.83)² ≈ 3.35
- (1.5 – 0.67)² ≈ (0.83)² ≈ 0.69
- (0.3 – 0.67)² ≈ (-0.37)² ≈ 0.14
- مجموع مربعات اختلاف: 1.37 + 0.28 + 0.02 + 3.13 + 3.35 + 0.69 + 0.14 ≈ 9.98
- تقسیم بر N-1 (که اینجا 7-1=6 است): 9.98 / 6 ≈ 1.66
- محاسبه انحراف معیار:
- انحراف معیار (σ) = √1.66 ≈ 1.29%
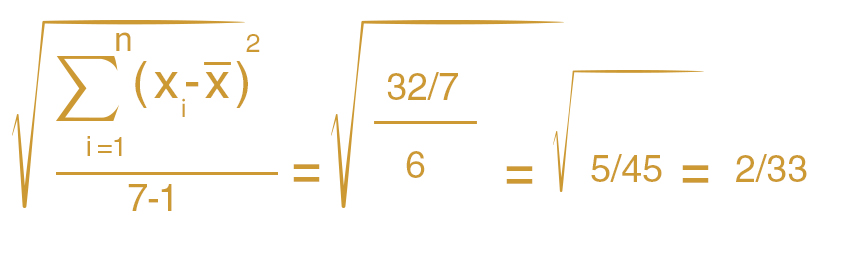
بر اساس محاسبات بالا، انحراف معیار بازده روزانه نماد خودرو در این دوره 7 روزه حدود 1.29% به دست آمده است. حال اگر انحراف معیار همین نماد را در یک دوره زمانی دیگر یا انحراف معیار نماد دیگری را محاسبه کنیم و این عدد (1.29%) در مقایسه با آنها بالاتر بود، میتوان نتیجه گرفت که نوسانات و ریسک این نماد در این دوره مشخص، بیشتر بوده است. هرچه این عدد به صفر نزدیکتر باشد، نشاندهنده ثبات بیشتر و ریسک کمتر آن دارایی در دوره مورد نظر است.
جمعآوری دادهها و استفاده از ابزارها
برای محاسبه انحراف معیار در عمل، نیاز به دادههای تاریخی قیمت یا بازده دارایی مورد نظر داریم. سایت سازمان بورس و اوراق بهادار (tsetmc.com) منبع اصلی دادههای بازار سرمایه ایران است. در این سایت، میتوان با جستجوی نماد مورد نظر، به اطلاعاتی مانند «سابقه درصد تغییرات قیمت» دسترسی پیدا کرد که برای محاسبات انحراف معیار روزانه، هفتگی یا دورههای دیگر بسیار مفید است.
البته، انجام دستی این محاسبات برای دورههای طولانی و حجم زیاد دادهها، زمانبر و مستعد خطا است. به همین دلیل، استفاده از نرمافزارهای صفحه گسترده مانند مایکروسافت اکسل (Microsoft Excel) یا گوگل شیت (Google Sheets) بسیار رایج است. این نرمافزارها توابع آمادهای مانند `STDEV.S` (برای انحراف معیار نمونه) دارند که با وارد کردن دادهها، به سرعت نتیجه را محاسبه میکنند.
انتخاب نماد مناسب: انحراف معیار و سطح ریسکپذیری سرمایهگذار
یکی از مهمترین سوالاتی که برای سرمایهگذاران مطرح میشود این است که «با چه انحراف معیاری نماد یا دارایی را انتخاب کنیم؟» پاسخ به این سوال، کاملاً به «ریسکپذیری» فرد سرمایهگذار بستگی دارد.
رابطه مستقیم انحراف معیار و ریسک
همانطور که بارها اشاره شد، انحراف معیار مستقیماً با میزان ریسک یک سرمایهگذاری مرتبط است. انحراف معیار بالاتر به معنای ریسک بیشتر و نوسانات شدیدتر است، در حالی که انحراف معیار پایینتر نشاندهنده ثبات و ریسک کمتر است.
سطح ریسکپذیری فردی
هر سرمایهگذار دارای مشخصات منحصربهفردی است که شامل اهداف مالی، افق زمانی سرمایهگذاری (کوتاهمدت، میانمدت، بلندمدت) و میزان تحمل ریسک میشود. فردی که تحمل ریسک بالایی دارد و به دنبال سودهای بالقوه بزرگ است، ممکن است تمایل به سرمایهگذاری در داراییهایی با انحراف معیار بالاتر داشته باشد. در مقابل، فردی که ریسکگریز است و حفظ اصل سرمایه برایش اولویت دارد، ترجیح میدهد در داراییهایی با انحراف معیار پایینتر سرمایهگذاری کند.
تنوعبخشی به سبد سرمایهگذاری
یک استراتژی هوشمندانه در مدیریت ریسک، «تنوعبخشی» (Diversification) است. این بدان معناست که به جای تمرکز تمام سرمایه بر روی یک دارایی، آن را بین داراییهای مختلف با ویژگیهای ریسک و بازدهی متفاوت تقسیم کنیم. ترکیب داراییهایی با انحراف معیارهای متفاوت (مثلاً ترکیبی از سهام شرکتهای بزرگ و باثبات با انحراف معیار کم، و سهام شرکتهای کوچکتر و پررشد با انحراف معیار بالا) میتواند به ایجاد تعادل بین ریسک و بازدهی در سبد سرمایهگذاری کمک کند. هدف این است که با ترکیب مناسب داراییها، انحراف معیار کلی سبد، کمتر از میانگین انحراف معیارهای فردی داراییها شود.
جدول مقایسه انحراف معیار و ریسکپذیری
جدول زیر، یک راهنمای کلی برای انتخاب دارایی بر اساس سطح ریسکپذیری و انحراف معیار ارائه میدهد:
| سطح ریسکپذیری سرمایهگذار | انحراف معیار مطلوب دارایی | ویژگیهای داراییهای پیشنهادی | مثال (کلی) |
|---|---|---|---|
| ریسکگریز (پایین) | پایین (نزدیک به صفر) | نوسانات کم، ثبات بالا، بازدهی کمتر | صندوقهای سرمایهگذاری با درآمد ثابت، اوراق مشارکت دولتی |
| ریسکپذیر (متوسط) | متوسط | تعادل بین نوسان و ثبات، پتانسیل بازدهی معقول | سهام شرکتهای بزرگ و شناخته شده، صندوقهای سرمایهگذاری شاخصی |
| ریسکجو (بالا) | بالا (بسیار بیشتر از میانگین) | نوسانات زیاد، پتانسیل بازدهی بالا، ریسک بالا | سهام شرکتهای کوچک و رشدی، برخی ارزهای دیجیتال، سهام شرکتهای نوپا |
نکته مهم: این جدول صرفاً یک راهنمای کلی است و تصمیم نهایی سرمایهگذاری باید پس از تحقیقات کامل و در نظر گرفتن تمام جوانب، از جمله چشمانداز اقتصادی، وضعیت صنعت، و تحلیل بنیادی و تکنیکال داراییها اتخاذ شود.
جمعبندی: انحراف معیار، دوست یا دشمن سرمایهگذار؟
در پایان این مقاله، میتوان گفت که انحراف معیار در بازارهای مالی، بهویژه در بازار پرنوسان بورس ایران، نه دوست است و نه دشمن؛ بلکه یک ابزار تحلیلی قدرتمند است که در دستان سرمایهگذار آگاه، میتواند به سنجش دقیق ریسک کمک کند.
انحراف معیار به ما میگوید که انتظار چه میزان نوسان را از یک دارایی یا سبد سرمایهگذاری باید داشته باشیم. اگر انحراف معیار بالا باشد، به این معنی است که سرمایهگذاری مورد نظر پتانسیل سود بالا و زیان بالا را به طور همزمان دارد. در مقابل، انحراف معیار پایین، حاکی از ثبات بیشتر و ریسک کمتر است، اما لزوماً به معنای سود کم نیست؛ بلکه به معنای قابل پیشبینیتر بودن بازدهی آن است.
درک صحیح انحراف معیار و نحوه محاسبه آن، به سرمایهگذاران کمک میکند تا:
- ریسک سرمایهگذاریهای خود را بهتر ارزیابی کنند.
- داراییهای مختلف را از نظر میزان نوسان و ریسک مقایسه نمایند.
- سبد سرمایهگذاری خود را به گونهای متنوع سازند که ریسک کلی آن کنترل شود.
- تصمیمات معاملاتی آگاهانهتری بر اساس میزان تحمل ریسک خود اتخاذ کنند.
با استفاده از ابزارهایی مانند اکسل و مراجعه به منابع معتبر دادهها، محاسبه انحراف معیار و تحلیل آن برای هر سرمایهگذار فعال در بازار بورس امکانپذیر است. در نهایت، این دانش آماری، به همراه تحلیلهای بنیادی و تکنیکال، میتواند راهنمای سرمایهگذاران برای دستیابی به اهداف مالیشان در بازار سرمایه باشد.
سوالات متداول
منظور از انحراف معیار در بورس چیست؟
انحراف معیار در بورس معیاری آماری است که میزان پراکندگی یا نوسانات بازدهی یک دارایی (مانند سهام) را حول میانگین آن نشان میدهد. انحراف معیار بالاتر به معنای نوسانات بیشتر و ریسک بالاتر است.
چگونه انحراف معیار بازده روزانه یک سهم را محاسبه کنیم؟
برای محاسبه انحراف معیار بازده روزانه، ابتدا میانگین بازده روزانه را در یک دوره مشخص محاسبه کنید. سپس، اختلاف مربع هر بازده روزانه از میانگین را محاسبه کرده، مجموع آنها را به دست آورید و بر تعداد روزها منهای یک (N-1) تقسیم کنید تا واریانس به دست آید. در نهایت، جذر واریانس، انحراف معیار خواهد بود.
آیا انحراف معیار بالا همیشه بد است؟
خیر، انحراف معیار بالا به تنهایی بد نیست. این شاخص نشاندهنده نوسانپذیری بیشتر است که میتواند هم پتانسیل سود بالا و هم پتانسیل زیان بالا را به همراه داشته باشد. برای سرمایهگذاران ریسکپذیر، انحراف معیار بالاتر ممکن است جذاب باشد.
چگونه از انحراف معیار برای مقایسه دو سهم استفاده کنیم؟
شما میتوانید انحراف معیار بازدهی دو سهم را در یک دوره زمانی مشخص محاسبه کرده و با هم مقایسه کنید. سهمی که انحراف معیار کمتری دارد، در آن دوره زمانی، ریسک کمتری داشته است.
چه ابزارهایی برای محاسبه انحراف معیار در بورس وجود دارد؟
رایجترین ابزارها نرمافزارهای صفحه گسترده مانند مایکروسافت اکسل و گوگل شیت هستند که توابع آمادهای برای محاسبه انحراف معیار دارند. همچنین، برخی پلتفرمهای تحلیلی پیشرفته نیز این قابلیت را ارائه میدهند.
آیا انحراف معیار برای سنجش ریسک سبد سرمایهگذاری هم کاربرد دارد؟
بله، انحراف معیار میتواند برای سنجش ریسک کلی سبد سرمایهگذاری نیز استفاده شود. علاوه بر این، با در نظر گرفتن ضریب همبستگی بین داراییها، میتوان سبدی با ریسک بهینه طراحی کرد.
چگونه انحراف معیار به انتخاب دارایی مناسب کمک میکند؟
انحراف معیار به سرمایهگذار کمک میکند تا داراییهایی را انتخاب کند که با سطح تحمل ریسک او همخوانی دارند. سرمایهگذاران ریسکگریز به دنبال دارایی با انحراف معیار پایین و سرمایهگذاران ریسکجو به دنبال دارایی با انحراف معیار بالاتر (به امید بازدهی بیشتر) هستند.
آیا فرمول محاسبه انحراف معیار برای نمونه و جامعه آماری متفاوت است؟
بله، معمولاً برای نمونه آماری از تقسیم بر (N-1) و برای جامعه آماری از تقسیم بر (N) استفاده میشود. در تحلیل بازارهای مالی که معمولاً با دادههای تاریخی یک دارایی سروکار داریم، اغلب از فرمول انحراف معیار نمونه (تقسیم بر N-1) استفاده میشود.
آیا انحراف معیار تنها معیار سنجش ریسک در بازارهای مالی است؟
خیر، انحراف معیار یکی از مهمترین معیارهاست، اما تنها معیار نیست. معیارهای دیگری مانند بتا (Beta)، نسبت شارپ (Sharpe Ratio)، و شاخصهای دیگر نیز برای سنجش و تحلیل ریسک در بازارهای مالی استفاده میشوند.
چگونه میتوانیم دادههای بازدهی سهام را برای محاسبه انحراف معیار به دست آوریم؟
شما میتوانید به وبسایت شرکت مدیریت فناوری بورس تهران (tsetmc.com) مراجعه کرده و پس از جستجوی نماد مورد نظر، به بخش «سابقه درصد تغییرات قیمت» یا نمودارهای قیمتی دسترسی پیدا کنید تا دادههای لازم را استخراج نمایید.