


نوسان گیری با اندیکاتور ATR
بازار سرمایه، بهویژه بورس اوراق بهادار، همواره با پویایی و تغییرات مداوم همراه است. درک این نوسانات و استفاده بهینه از آنها، یکی از کلیدیترین مهارتها برای معاملهگران موفق محسوب میشود. ابزارهای تحلیل تکنیکال متعددی برای سنجش این تغییرات وجود دارند، اما اندیکاتور ATR (Average True Range) به دلیل تمرکز مستقیم بر اندازهگیری میزان نوسان، جایگاه ویژهای در میان این ابزارها یافته است. این اندیکاتور که در دهه 1970 توسط ولز وایلدر معرفی شد، به معاملهگران دیدگاهی روشن از دامنه حرکت قیمتها در یک بازه زمانی مشخص میدهد و میتواند در مدیریت ریسک و تعیین استراتژیهای معاملاتی، بهخصوص نوسانگیری، نقش حیاتی ایفا کند. در این مقاله از گروه مالی اقتصاد بیدار، به بررسی عمیق اندیکاتور ATR، نحوه محاسبه، کاربردها و چگونگی استفاده از آن در معاملات بازار بورس خواهیم پرداخت.
اندیکاتور ATR چیست و چه کاربردی دارد؟
اندیکاتور ATR، که مخفف عبارت Average True Range است، یک شاخص تحلیل تکنیکال است که برای اندازهگیری میزان نوسانات قیمت در یک بازه زمانی مشخص به کار میرود. برخلاف برخی اندیکاتورها که جهت یا قدرت روند را نشان میدهند، ATR صرفاً بر سنجش شدت و دامنه حرکت قیمت تمرکز دارد. این اندیکاتور به معاملهگران کمک میکند تا بفهمند بازار در یک دوره زمانی خاص، چقدر پرنوسان بوده است. به عبارت دیگر، ATR متوسط «دامنه واقعی» (True Range) کندلهای قیمتی را در یک بازه مشخص محاسبه میکند. هرچه مقدار ATR بالاتر باشد، نشاندهنده نوسانات بیشتر و حرکات قیمتی شدیدتر در بازار است و هرچه پایینتر باشد، بیانگر دورهای با نوسانات کم و حرکات آرامتر قیمت است.
یکی از مهمترین کاربردهای ATR، کمک به مدیریت ریسک است. با دانستن میزان نوسانات، معاملهگران میتوانند حد ضررهای (Stop Loss) خود را به شکلی منطقیتر تعیین کنند. همچنین، این اندیکاتور میتواند در شناسایی فرصتهای نوسانگیری، یعنی خرید و فروش در بازههای زمانی کوتاه برای بهرهبرداری از حرکات کوچک قیمتی، مفید باشد. به طور کلی، ATR به معاملهگران دیدگاهی کمی از میزان «عدم قطعیت» یا «پویایی» بازار ارائه میدهد.
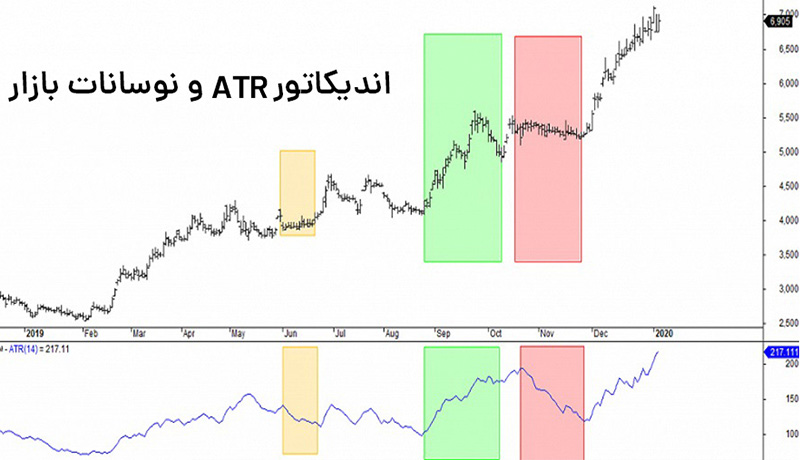
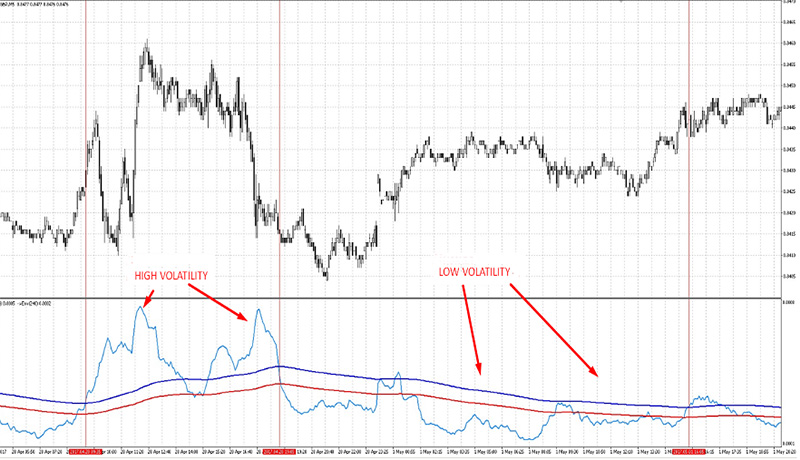
تصویر بالا نشان میدهد که چگونه اندیکاتور ATR با نوسانات بازار همبستگی دارد. در مناطقی که کندلهای قیمتی بلندتر هستند و نوسانات شدیدتر است، خط اندیکاتور ATR نیز شیب صعودی یا مقادیر بالاتری را نشان میدهد. برعکس، در دورههایی که قیمتها آرامتر حرکت میکنند و کندلها کوتاهتر هستند، ATR نیز روندی نزولی یا مقادیر کمتری را ثبت میکند. این رابطه مستقیم بین شیب اندیکاتور و شدت نوسانات بازار، آن را به ابزاری ارزشمند برای معاملهگرانی که به دنبال بهرهبرداری از این نوسانات هستند، تبدیل میکند.
فرمول محاسبه اندیکاتور ATR
محاسبه اندیکاتور ATR شامل دو مرحله اصلی است: ابتدا محاسبه «دامنه واقعی» (True Range) برای هر کندل و سپس محاسبه میانگین متحرک این دامنهها.
محاسبه دامنه واقعی (True Range – TR)
دامنه واقعی (TR) برای هر کندل قیمتی، بیشترین مقدار بین سه حالت زیر است:
- اختلاف بین بالاترین قیمت (High) و پایینترین قیمت (Low) در همان روز (کندل).
- اختلاف بین بالاترین قیمت (High) در همان روز و قیمت بستهشده (Close) روز قبل.
- اختلاف بین پایینترین قیمت (Low) در همان روز و قیمت بستهشده (Close) روز قبل.
به زبان ریاضی، فرمول TR به صورت زیر است:
TR = max (H – L, H – C1, C1 – L)
که در آن:
- H: بالاترین قیمت در کندل فعلی
- L: پایینترین قیمت در کندل فعلی
- C1: قیمت بستهشده (Close) در کندل قبلی
این محاسبه اطمینان حاصل میکند که حتی اگر بازار در روز بعد با یک شکاف قیمتی (Gap) باز شود، این تغییر نیز در محاسبه نوسان لحاظ گردد.
محاسبه میانگین دامنه واقعی (Average True Range – ATR)
پس از محاسبه TR برای هر کندل، مرحله بعدی محاسبه میانگین متحرک این مقادیر است. این میانگین، همان اندیکاتور ATR را تشکیل میدهد. فرمول رایج برای محاسبه ATR به صورت زیر است:
ATRn = (ATRn-1 * (n-1) + TRn) / n
یا به شکل سادهتر:
ATRn = میانگین TR در n دوره گذشته
در این فرمول:
- ATRn: مقدار ATR در دوره فعلی (n)
- ATRn-1: مقدار ATR در دوره قبلی
- TRn: دامنه واقعی (True Range) در دوره فعلی
- n: دوره زمانی مورد نظر برای محاسبه ATR (تعداد کندلها)
مقدار پیشفرض برای دوره زمانی (n) در بسیاری از پلتفرمهای معاملاتی، 14 است. این پارامتر قابل تنظیم است و معاملهگران میتوانند بر اساس استراتژی و سبک معاملاتی خود، آن را تغییر دهند. دوره کوتاهتر (مثلاً 7) باعث حساسیت بیشتر اندیکاتور به تغییرات اخیر و دوره طولانیتر (مثلاً 21) باعث کاهش نوسانات و نمایش روند کلیتر میشود.
کاربرد اندیکاتور ATR در معاملات بازار بورس
اندیکاتور ATR در ابتدا برای تحلیل بازارهای کالا طراحی شد، اما به سرعت کاربرد خود را در تحلیل سهام و سایر اوراق بهادار در بورس نیز نشان داد. اصلیترین کاربرد ATR، سنجش میزان نوسانات است:
- سهام پرنوسان: سهامی که دارای ATR بالا هستند، معمولاً حرکات قیمتی بزرگتری را تجربه میکنند. این ویژگی میتواند برای نوسانگیران فرصتهای بیشتری ایجاد کند.
- سهام کمنوسان: سهامی که ATR پایینی دارند، حرکات قیمتی کوچکتری دارند و ممکن است برای سرمایهگذاری بلندمدت مناسبتر باشند، اما فرصت کمتری برای نوسانگیری فراهم میکنند.
تعیین حد ضرر (Stop Loss) با ATR
یکی از بهترین و پرکاربردترین استفادههای ATR، تعیین سطوح منطقی برای حد ضرر است. حد ضرر نقطهای است که معاملهگر در صورت حرکت قیمت برخلاف انتظار، از معامله خارج میشود تا از زیان بیشتر جلوگیری کند. ATR به معاملهگران کمک میکند تا میزان ریسک قابل قبول خود را بر اساس نوسانات ذاتی سهم، تنظیم کنند.
قاعده کلی این است که:
- ATR فعلی سهم را محاسبه کنید.
- این مقدار را در یک ضریب مشخص (معمولاً بین 1.5 تا 3) ضرب کنید.
- این عدد به عنوان فاصله حد ضرر از نقطه ورود شما در نظر گرفته میشود.
مثلاً، اگر قیمت خرید یک سهم 1000 تومان باشد و ATR فعلی آن 20 تومان باشد، با ضرب در ضریب 2، حد ضرر در 960 تومان (1000 – (2 * 20)) قرار داده میشود. این روش تضمین میکند که حد ضرر شما با توجه به نوسانات طبیعی سهم تنظیم شده و با کوچکترین حرکات کوچک بازار، فعال نشود.
تعیین حد سود (Take Profit) با ATR
همانطور که ATR در تعیین حد ضرر مفید است، میتواند در تعیین حد سود نیز به کار آید. معاملهگران میتوانند با در نظر گرفتن ATR، اهداف قیمتی واقعبینانهتری را برای خود تعیین کنند. به عنوان مثال، اگر یک معاملهگر انتظار دارد که نوسانات آینده نیز مشابه نوسانات گذشته باشد، میتواند حد سود خود را در فاصلهای برابر با چند برابر ATR از نقطه ورود خود قرار دهد. این امر به خصوص در استراتژیهای نوسانگیری که هدف، کسب سود از حرکات کوچک قیمتی است، کاربرد دارد.
شناسایی فرصتهای معاملاتی
ATR میتواند به شناسایی دورههایی که بازار مستعد حرکات بزرگ قیمتی است، کمک کند. افزایش ناگهانی ATR میتواند نشاندهنده شروع یک روند جدید یا افزایش قابل توجه نوسانات باشد که این خود فرصتهایی را برای معاملهگران ایجاد میکند. برای مثال، اگر ATR در یک سهم در حال افزایش باشد، ممکن است نشاندهنده شروع یک حرکت قیمتی قوی باشد و معاملهگران میتوانند با احتیاط وارد معامله در جهت روند شوند.
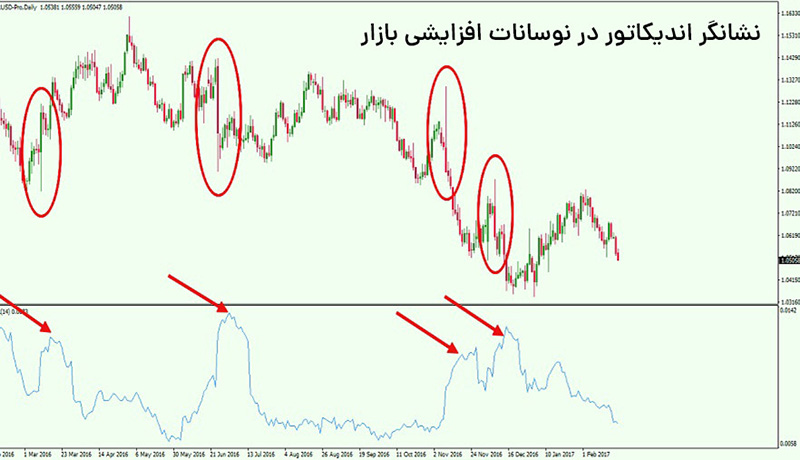
در تصویر بالا، نمودار ATR مقادیر نسبتاً بالایی را در زمانهایی که فلشهای قرمز رنگ مشخص شدهاند، نشان میدهد. این دورهها با نوسانات شدید قیمت و کندلهای بلند در نمودار اصلی همراه بودهاند. در چنین شرایطی، معاملهگرانی که به دنبال نوسانگیری هستند، ممکن است با مشاهده افزایش ATR و کندلهای بلند، تمایل به ورود به معامله در جهت روند داشته باشند. مشاهده میشود که نمودار ATR پس از یک دوره نزولی، شروع به افزایش میکند که این نقطه میتواند سیگنالی برای شروع یک حرکت قیمتی جدید و فرصتی برای ورود به معامله باشد.
همچنین، با تحلیل نمودار ATR و مقایسه آن با سطوح قیمتی، میتوان فاصله بین نقاط کلیدی (مانند نقطه شکست یک کانال نزولی و کف کانال قبلی) را اندازهگیری کرد و این پارامتر را به عنوان مبنایی برای تعیین حد ضرر یا حد سود جدید در نظر گرفت. این رویکرد به معاملهگران کمک میکند تا اهداف قیمتی و سطوح خروج منطقیتری را برای معاملات خود تعریف کنند.
جدول مقایسهای کاربرد ATR در سناریوهای مختلف معاملاتی
| سناریوی معاملاتی | نقش اندیکاتور ATR | تنظیمات پیشنهادی ATR (دوره) | نکات کلیدی |
|---|---|---|---|
| نوسانگیری کوتاه مدت | شناسایی دورههای افزایش نوسان، تعیین حد ضرر و سود نزدیک | کوتاه (مثلاً 7 یا 10) | حساسیت بالا به تغییرات، نیاز به مدیریت دقیق حد ضرر |
| معاملات روندی (Trend Following) | تایید قدرت روند، تعیین حد ضرر در صورت بازگشت روند | متوسط (مثلاً 14) | استفاده در کنار اندیکاتورهای روند، حد ضرر نسبتاً دورتر |
| مدیریت ریسک کلی پورتفولیو | سنجش کلی نوسانات بازار، تنظیم حجم معاملات | طولانی (مثلاً 21 یا 30) | دیدگاه کلان از ریسک بازار، کاهش حجم معاملات در بازارهای پرنوسان |
| معاملات در بازارهای کمنوسان | شناسایی عدم وجود فرصت نوسانگیری، تمرکز بر سرمایهگذاری بلندمدت | متوسط تا طولانی (مثلاً 14 یا 21) | احتمال کمتر برای سیگنالهای مفید نوسانگیری |
آموزش اندیکاتور ATR در پلتفرمهای معاملاتی (مثال متاتریدر)
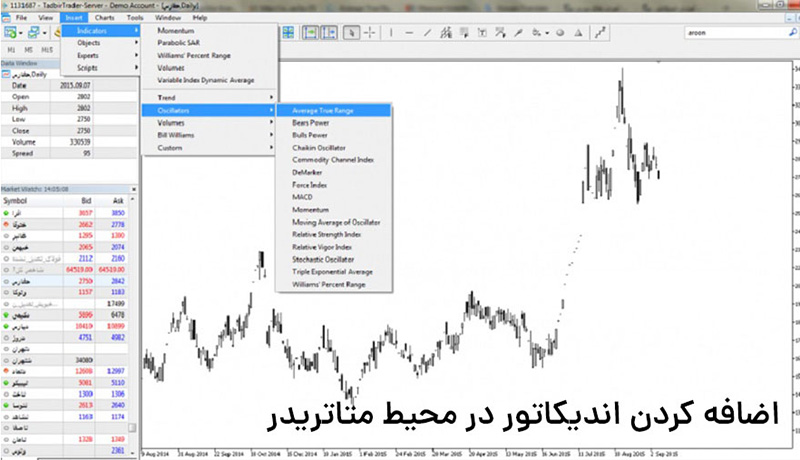
اندیکاتور ATR به صورت پیشفرض در بسیاری از نرمافزارهای معاملاتی محبوب، از جمله متاتریدر 4 و 5، موجود است و نیازی به دانلود جداگانه ندارد. برای دسترسی به این اندیکاتور در متاتریدر:
- نرمافزار متاتریدر را باز کنید.
- از منوی Insert، گزینه Indicators را انتخاب کنید.
- به بخش Oscillators بروید و Average True Range را انتخاب کنید.
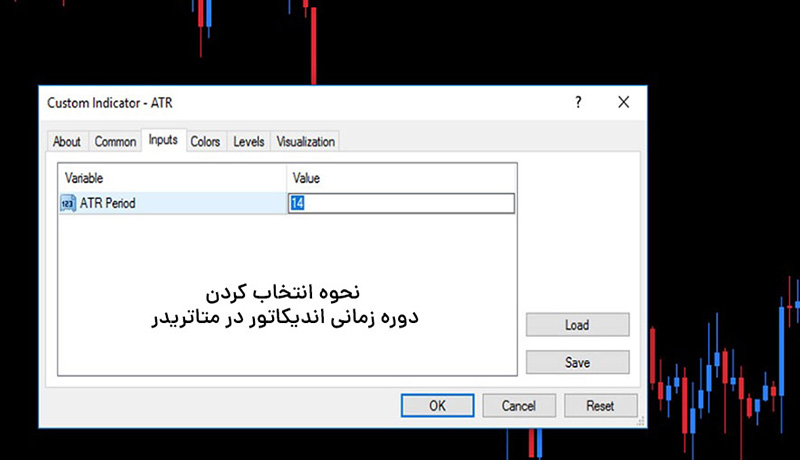
پس از انتخاب ATR، پنجره تنظیمات آن ظاهر میشود. مهمترین پارامتر در این پنجره، “Period” یا دوره زمانی است که معمولاً مقدار پیشفرض آن 14 میباشد. این عدد نشاندهنده تعداد کندلهایی است که برای محاسبه میانگین دامنه واقعی در نظر گرفته میشود. معاملهگران میتوانند این مقدار را بر اساس استراتژی خود تغییر دهند. انتخاب دوره زمانی کوتاهتر، اندیکاتور را حساستر به نوسانات اخیر میکند، در حالی که دوره طولانیتر، نمای کلیتر و هموارتری از نوسانات ارائه میدهد.
پس از تنظیم پارامترها و فشردن OK، اندیکاتور ATR در پایین نمودار اصلی قیمت نمایش داده میشود. خط ATR با توجه به نوسانات قیمت، بالا و پایین میرود.
نکته: استفاده از افزونههایی مانند MetaTrader Supreme Edition میتواند دسترسی به ابزارهای تحلیلی پیشرفتهتری را فراهم کند، اما اندیکاتور ATR در نسخه استاندارد متاتریدر نیز کاملاً کاربردی است.
استراتژی معاملاتی با اندیکاتور ATR
ولز وایلدر، سازنده اندیکاتور ATR، استراتژی معاملاتی خاصی را بر پایه این اندیکاتور معرفی کرد که عمدتاً بر دنبال کردن روند و مدیریت نوسانات متمرکز بود. اگرچه ATR به تنهایی یک سیگنال ورود یا خروج قطعی نمیدهد، اما میتواند به عنوان بخشی از یک سیستم معاملاتی جامعتر استفاده شود.
قوانین پیشنهادی برای ورود به معامله با استفاده از ATR (مثال)
یک استراتژی ساده که از ATR به همراه یک اندیکاتور دیگر (مانند SuperTrend که در تصویر زیر نمایش داده شده) استفاده میکند، میتواند به شرح زیر باشد:
- شرط ATR: ATR باید در سطح نسبتاً پایینی باشد (مثلاً کمتر از یک آستانه مشخص که بر اساس تحلیل سهم تعیین میشود) تا نشاندهنده شروع احتمالی یک حرکت جدید باشد. این شرط از ورود به معاملاتی که در بازارهای بسیار پرنوسان و بدون جهت مشخص انجام میشود، جلوگیری میکند.
- سیگنال روند: اندیکاتور کمکی (مثلاً SuperTrend) باید سیگنال خرید (تغییر رنگ از قرمز به سبز) را صادر کند.
- تعیین حد ضرر: پس از ورود به معامله خرید، حد ضرر باید بر اساس مقدار ATR فعلی تعیین شود. به عنوان مثال، میتوان حد ضرر را در فاصلهای برابر با 1.5 تا 2 برابر ATR زیر قیمت ورود قرار داد.
تصویر بالا وضعیت یک معامله را نشان میدهد. قسمت سبزرنگ که با سیگنال خرید اندیکاتور SuperTrend و احتمالاً همراهی با ATR (که در اینجا نمایش داده نشده اما فرض میشود شرایط آن نیز مناسب بوده)، نشاندهنده یک معامله موفق یا پتانسیلی برای آن است. در مقابل، ناحیه قرمز رنگ نشاندهنده سیگنال فروش یا یک معامله زیانده است. این تصویر به خوبی نشان میدهد که چگونه ترکیب اندیکاتورها و مدیریت ریسک (از طریق تعیین حد ضرر بر اساس ATR) میتواند به بهبود کیفیت معاملات کمک کند.
نکته مهم: این فقط یک مثال از استراتژی است و استراتژیهای معاملاتی باید با توجه به شرایط بازار، سهم مورد نظر و میزان ریسکپذیری معاملهگر، بهینه شوند. هیچ استراتژی معاملاتی، تضمینکننده سود نیست.
نحوه محاسبه حد ضرر و حد سود با ATR
همانطور که پیشتر اشاره شد، ATR ابزار قدرتمندی برای تعیین حد ضرر و سود است. این اندیکاتور به معاملهگر کمک میکند تا حد ضرر خود را بر اساس نوسانات ذاتی سهم تنظیم کند و از فعال شدن زودهنگام آن در حرکات کوچک قیمتی جلوگیری نماید.
تعیین حد ضرر با ATR
برای تعیین حد ضرر، ابتدا مقدار ATR فعلی سهم را در نظر بگیرید. سپس این مقدار را در یک ضریب (مثلاً 2) ضرب کنید. این عدد، فاصله حد ضرر از قیمت ورود شما خواهد بود.
- برای معاملات خرید: حد ضرر در فاصلهای برابر با (ATR * ضریب) زیر قیمت ورود قرار میگیرد.
- برای معاملات فروش: حد ضرر در فاصلهای برابر با (ATR * ضریب) بالای قیمت ورود قرار میگیرد.
این روش به خصوص برای معاملهگران روزانه که به دنبال مدیریت ریسک در معاملات کوتاهمدت هستند، بسیار مفید است. با افزایش یا کاهش ATR، فاصله حد ضرر نیز به صورت پویا تغییر میکند.
تعیین حد سود با ATR
برای تعیین حد سود، نیز میتوان از همین منطق استفاده کرد. معاملهگر میتواند هدف سود خود را در فاصلهای برابر با چند برابر ATR از قیمت ورود تعیین کند. این فاصله میتواند بر اساس تحلیل سهم، شرایط بازار و میزان ریسکپذیری معاملهگر تنظیم شود.
به عنوان مثال، اگر انتظار سود 2 برابری ATR را دارید، حد سود شما در فاصله (ATR * 2) از نقطه ورودتان خواهد بود.
نکته: در بازارهای پرنوسان، ممکن است لازم باشد حد ضرر را با حرکت قیمت در جهت معامله، به سمت بالا (برای خرید) یا پایین (برای فروش) جابجا کنید (Trailing Stop Loss) تا سود خود را حفظ کرده و ریسک را کاهش دهید. ATR میتواند در تعیین فواصل مناسب برای این نوع حد ضرر نیز کمککننده باشد.
جمعبندی
اندیکاتور ATR ابزاری قدرتمند و کاربردی در تحلیل تکنیکال بازار سرمایه است که به طور خاص بر سنجش نوسانات قیمت تمرکز دارد. این اندیکاتور، که توسط ولز وایلدر معرفی شد، به معاملهگران کمک میکند تا میزان پویایی بازار را درک کرده و از این اطلاعات برای بهبود استراتژیهای معاملاتی خود بهره ببرند. از کاربردهای کلیدی ATR میتوان به تعیین حد ضرر و حد سود منطقی، شناسایی فرصتهای نوسانگیری و مدیریت ریسک اشاره کرد.
محاسبه ATR بر پایه میانگین دامنه واقعی قیمت در بازههای زمانی مشخص استوار است و در پلتفرمهای معاملاتی محبوبی مانند متاتریدر به راحتی قابل دسترسی است. با درک صحیح نحوه عملکرد و کاربردهای این اندیکاتور، معاملهگران در بورس میتوانند تصمیمات آگاهانهتری اتخاذ کرده و معاملات خود را با ریسک کمتری مدیریت کنند. به یاد داشته باشید که ATR یک ابزار کمکی است و بهترین نتایج زمانی حاصل میشود که در کنار سایر ابزارهای تحلیلی و با در نظر گرفتن شرایط کلی بازار و تحلیل فاندامنتال سهم مورد نظر مورد استفاده قرار گیرد. گروه مالی اقتصاد بیدار همواره تلاش میکند تا با ارائه آموزشهای کاربردی، مسیر سرمایهگذاری شما را هموارتر سازد.
سوالات متداول
اندیکاتور ATR چیست و چه کاربردی در بورس دارد؟
اندیکاتور ATR (Average True Range) ابزاری در تحلیل تکنیکال است که میزان نوسانات قیمت در یک بازه زمانی مشخص را اندازهگیری میکند. کاربرد اصلی آن در بورس، کمک به تعیین حد ضرر و حد سود، شناسایی فرصتهای نوسانگیری و مدیریت ریسک است.
چگونه اندیکاتور ATR را محاسبه کنیم؟
محاسبه ATR شامل دو مرحله است: ابتدا محاسبه “دامنه واقعی” (True Range) برای هر کندل با در نظر گرفتن بالاترین، پایینترین و قیمت بستهشده روز قبل، و سپس محاسبه میانگین متحرک این دامنههای واقعی در یک دوره زمانی مشخص.
تنظیمات پیشفرض دوره زمانی (Period) در اندیکاتور ATR چیست و آیا قابل تغییر است؟
تنظیمات پیشفرض دوره زمانی در ATR معمولاً 14 است. این مقدار قابل تغییر است و معاملهگران میتوانند بر اساس استراتژی خود، دوره کوتاهتر (برای حساسیت بیشتر) یا طولانیتر (برای هموارسازی بیشتر) را انتخاب کنند.
چگونه میتوان از ATR برای تعیین حد ضرر استفاده کرد؟
برای تعیین حد ضرر، مقدار ATR فعلی سهم را در یک ضریب (مثلاً 1.5 تا 3) ضرب کرده و این عدد را به عنوان فاصله از قیمت ورود در نظر میگیرند. برای خرید، حد ضرر پایینتر از قیمت ورود و برای فروش، بالاتر از قیمت ورود قرار میگیرد.
آیا ATR سیگنال خرید یا فروش مستقیم میدهد؟
خیر، ATR به تنهایی سیگنال خرید یا فروش مستقیم نمیدهد. این اندیکاتور میزان نوسان را نشان میدهد و باید در کنار سایر ابزارهای تحلیلی (مانند اندیکاتورهای روند یا الگوهای قیمتی) برای تصمیمگیری معاملاتی استفاده شود.
تفاوت ATR با اندیکاتورهای نوسانسنج دیگر مانند RSI چیست؟
RSI قدرت و جهت روند را با مقایسه قیمتهای بالا و پایین در یک دوره زمانی میسنجد و وضعیت اشباع خرید و فروش را نشان میدهد، در حالی که ATR صرفاً دامنه و شدت حرکت قیمت (نوسان) را اندازهگیری میکند و به جهت روند کاری ندارد.
آیا ATR برای تمام بازارهای مالی کاربرد دارد؟
بله، ATR برای سنجش نوسانات در بازارهای مختلف مانند سهام، ارزهای دیجیتال، فارکس و کالاها کاربرد دارد.
چگونه میتوان از ATR در استراتژی نوسانگیری استفاده کرد؟
در نوسانگیری، ATR به شناسایی دورههایی که بازار مستعد حرکات قیمتی کوچک و سریع است، کمک میکند. معاملهگران میتوانند با مشاهده افزایش ATR، به دنبال فرصتهای ورود و خروج سریع باشند و حد ضرر و سود خود را نیز بر اساس ATR تنظیم کنند.
چه زمانی باید از دوره زمانی کوتاهتر ATR استفاده کرد؟
در شرایطی که بازار دارای نوسانات سریع و تغییرات ناگهانی است، یا اگر استراتژی معاملاتی شما بر اساس سیگنالهای کوتاهمدت و واکنش سریع به تغییرات بنا شده باشد، استفاده از دوره زمانی کوتاهتر ATR (مثلاً 7 یا 10) میتواند مفید باشد.
آیا ATR در نرمافزار متاتریدر به صورت پیشفرض وجود دارد؟
بله، اندیکاتور ATR به صورت پیشفرض در نرمافزارهای متاتریدر 4 و 5 موجود است و نیازی به دانلود جداگانه ندارد.


