


برات یا حواله چیست و انواع آن کدام است؟

بازار سرمایه و فعالیتهای اقتصادی، همواره نیازمند ابزارهایی برای تسهیل مبادلات و کاهش ریسک بودهاند. در دنیای پیچیده امروز، درک مفاهیم مالی و حقوقی مانند «برات» و «حواله» برای فعالان اقتصادی، بهویژه کسانی که در بازار **بورس** فعالیت میکنند یا به دنبال ورود به آن هستند، امری ضروری است. این ابزارها که ریشه در تاریخ تجارت دارند، همچنان نقشی حیاتی در چرخهی اقتصادی ایفا میکنند. در این مقاله، به بررسی جامع برات و حواله، انواع آنها، تاریخچه شکلگیری، شرایط قانونی و تفاوتهایشان با ابزارهای مشابه مانند چک و سفته خواهیم پرداخت.
تاریخچه پیدایش برات و حواله: رهایی از دغدغههای تجارت سنتی
در گذشتههای دور، فعالیتهای تجاری با چالشهای فراوانی همراه بود. حمل و نقل پول نقد، بهخصوص در مسافتهای طولانی، خطرات جدی مانند سرقت توسط راهزنان را به همراه داشت. از سوی دیگر، مبادلات پایاپای نیز محدودیتهای خاص خود را داشت و همیشه کالا یا خدمتی برای معاوضه در دسترس نبود. این دشواریها، نیاز به ابزاری امنتر و کارآمدتر برای نقل و انتقال ارزش را بیش از پیش نمایان ساخت. در چنین بستری بود که ایدهی «برات» یا «حواله» شکل گرفت. این ابزار ابتدا به صورت نامههایی بین تجار معتمد رد و بدل میشد. تاجری که قصد سفر داشت، مقداری پول یا سکه نزد فردی امین در شهر مبدأ میسپرد و نامهای برای فردی معتمد در شهر مقصد مینوشت. در این نامه، از فرد امین در شهر مقصد خواسته میشد که مبلغ مشخصی را به گیرنده نامه (که همان تاجر بود) تحویل دهد. این نامه، در واقع همان برات اولیه بود که ریسک حمل پول را به شدت کاهش میداد و مبادلات را تسهیل میکرد.
برات چیست؟ تعهد پرداخت در آینده
برات (Bill of Exchange) را میتوان به عنوان یک سند تجاری تعریف کرد که در آن، شخص صادرکننده (براتدهنده)، دستور میدهد مبلغ معینی را در تاریخ معین یا عندالمطالبه، به شخص ثالثی (براتگیر یا محالعلیه) یا به حوالهکرد او، پرداخت نماید. به عبارت سادهتر، برات یک دستور پرداخت آتی است که ریسک ناشی از حمل پول نقد را از بین میبرد و امکان انجام معاملات را با اطمینان بیشتری فراهم میسازد. در قانون تجارت ایران، برات به عنوان ابزاری برای انتقال طلب یا تعهد پرداخت تعریف شده است.
اجزای اصلی یک برات: مثلثی از تعهدات
در تنظیم و اجرای یک برات، معمولاً سه رکن اصلی حضور دارند:
- براتدهنده (ساکحب): شخصی است که برات را صادر میکند و دستور پرداخت وجه را صادر مینماید. او معمولاً بدهکار محالعلیه و طلبکار محتال است.
- براتگیر (محالعلیه): شخصی است که براتدهنده، او را ملزم به پرداخت وجه برات مینماید. در واقع، او کسی است که براتدهنده ادعا میکند از او طلبکار است و دستور میدهد که طلب خود را به جای او به شخص دیگری (محتال) بپردازد. براتگیر ممکن است این دستور را قبول کند (قبول برات) یا نکند.
- محتال (حوالهگیر): شخصی است که وجه برات به نفع او صادر شده است و در نهایت طلبکار محسوب میشود. او میتواند خود براتدهنده باشد (در این صورت برات به حواله خود او صادر شده) یا شخص ثالثی باشد که براتدهنده طلب خود را به او منتقل میکند.
نکته مهم این است که براتگیر، تنها در صورتی ملزم به پرداخت وجه برات است که آن را «قبول» کرده باشد. قبول برات معمولاً با امضای براتگیر پای سند انجام میشود و تعهد او را نسبت به پرداخت وجه در سررسید، قطعی میکند.
حواله چیست؟ ابزاری برای انتقال دین یا طلب
اصطلاح «حواله» گاهی به جای «برات» به کار میرود، اما تفاوتهای ظریفی نیز میان آنها وجود دارد. در مفهوم عام، حواله به معنای انتقال دین یا طلب از شخصی به شخص دیگر است. در قانون تجارت، حواله نیز مانند برات، سندی است که به موجب آن، شخصی (مُحیل)، شخص دیگری (مُحالعلیه) را که بدهکار اوست، مسئول پرداخت دین خود به شخص ثالثی (مُحالله) قرار میدهد. تفاوت اصلی در این است که در حواله، مُحیل (صادرکننده) ادعا میکند که مُحالعلیه (مسئول پرداخت) به او بدهکار است و در مقابل، او (مُحیل) نیز به مُحالله بدهکار است. بنابراین، حواله راهی برای تسویه همزمان بدهیها و طلبهاست.
مثالی برای درک بهتر حواله
فرض کنید آقای احمدی به آقای کریمی مبلغ 100 میلیون تومان بدهکار است. در عین حال، آقای کریمی به آقای منصوری مبلغ 100 میلیون تومان بدهکار است. آقای احمدی میتواند با صدور یک حواله، آقای کریمی را مسئول پرداخت بدهی خود به آقای منصوری قرار دهد. در این حالت، آقای احمدی (محیل)، آقای کریمی (محالعلیه) و آقای منصوری (محالله) هستند. با قبول حواله توسط آقای کریمی، او مستقیماً 100 میلیون تومان را به آقای منصوری پرداخت میکند و بدین ترتیب، هم بدهی آقای احمدی به آقای منصوری و هم بدهی آقای کریمی به آقای احمدی تسویه میشود.
قانون تجارت و برات: چارچوبی برای تعهدات
قانون تجارت ایران، به طور مفصل به موضوع برات پرداخته است. طبق این قانون، برات باید دارای شرایط شکلی خاصی باشد تا اعتبار قانونی پیدا کند. عدم رعایت این شرایط میتواند منجر به بیاعتباری سند به عنوان برات شود، هرچند ممکن است تحت عنوان دیگری (مانند سفته) اعتبار داشته باشد.
شرایط شکلی ضروری برای اعتبار برات
برای اینکه سندی به عنوان برات شناخته شود و آثار حقوقی آن را داشته باشد، باید دارای شرایط زیر باشد:
- ذکر کلمه «برات» در متن سند: این کلمه باید به صراحت در متن سند درج شده باشد.
- دستور پرداخت مبلغ معین: مبلغ برات باید به صورت دقیق و مشخص ذکر شده باشد.
- نام و امضای براتدهنده: شخصی که برات را صادر میکند، باید نام و امضای خود را پای سند قید نماید.
- نام مخاطب برای پرداخت (براتگیر): باید مشخص شود که وجه برات به چه کسی باید پرداخت شود.
- تاریخ تحریر سند: زمان صدور برات باید مشخص باشد.
- تعیین محل پرداخت: مکانی که وجه برات باید در آنجا پرداخت شود، باید ذکر گردد.
- تعیین تاریخ پرداخت (موعد): تاریخ سررسید پرداخت وجه برات باید مشخص باشد.
در صورت عدم وجود هر یک از این شرایط، سند ممکن است اعتبار خود را به عنوان برات از دست بدهد، اما قانونگذار برای برخی از این موارد، راهحلهایی پیشبینی کرده است. برای مثال، اگر تاریخ پرداخت در برات ذکر نشده باشد، برات حال (عندالمطالبه) محسوب میشود.
موعد پرداخت برات: انعطافپذیری در زمانبندی
یکی از ویژگیهای مهم برات، انعطافپذیری آن در تعیین زمان پرداخت است. براتها را میتوان در سررسیدهای مختلفی صادر کرد:
- برات به وعده از رویت: در این حالت، پرداخت وجه برات، مدتی پس از «رویت» آن توسط براتگیر صورت میگیرد. برای مثال، ممکن است در برات قید شود که «یک ماه پس از رویت، مبلغ X ریال پرداخت شود».
- برات به وعده از تاریخ صدور: در این نوع، تاریخ پرداخت، مدت زمانی پس از تاریخ خودِ صدور برات است. مثلاً «سه ماه پس از تاریخ صدور، مبلغ X ریال پرداخت شود».
- برات به روز معین: در این حالت، تاریخ دقیق و مشخصی برای پرداخت وجه برات تعیین میشود.
- برات حال (عندالمطالبه): این نوع برات، فاقد تاریخ سررسید مشخص است و دارنده برات میتواند هر زمان که بخواهد، برای دریافت وجه به براتگیر مراجعه کند. در واقع، در صورت عدم ذکر تاریخ پرداخت، برات حال محسوب میشود.
حقوق دارنده برات در صورت عدم پرداخت
اگر در تاریخ سررسید، وجه برات توسط براتگیر پرداخت نشود، دارنده برات (محتال) حقوقی خواهد داشت. او میتواند با مراجعه به براتدهنده (ساکحب) یا ضامن او، درخواست پرداخت وجه را بنماید. در صورتی که براتدهنده نیز از پرداخت امتناع ورزد، دارنده برات میتواند ظرف مهلت قانونی (معمولاً 10 روز از تاریخ اعتراض عدم تادیه) نسبت به طرح دعوی و اقامه شکایت اقدام کند. در نهایت، در صورتی که براتگیر یا براتدهنده توانایی پرداخت نداشته باشند، ممکن است دارنده برات نتواند تمام یا بخشی از طلب خود را وصول نماید.
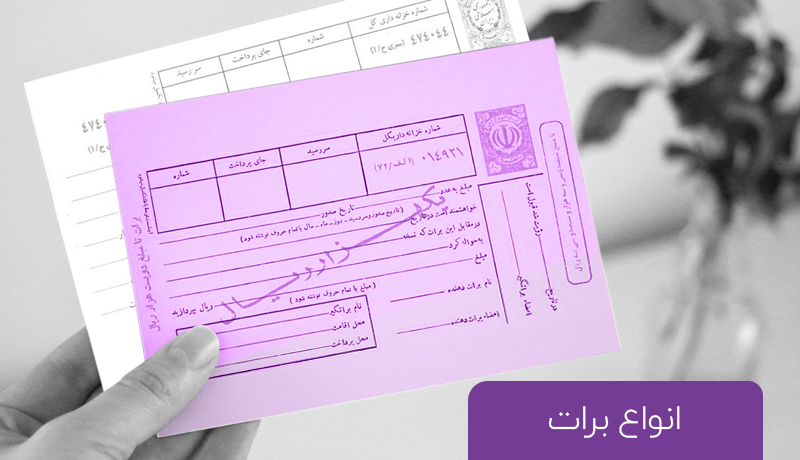
انواع برات: تنوع در کاربردها
براتها را میتوان بر اساس کاربرد و ویژگیهایشان به انواع مختلفی تقسیم کرد:
- برات ساده: این نوع، همان برات معمولی است که برای انتقال طلب یا تعهد پرداخت صادر میشود و در صورت عدم پرداخت در سررسید، دارنده میتواند به صادرکننده یا ضامن او رجوع کند.
- برات سازشی (یا برات ضمانتی): این نوع برات، به عنوان وثیقه یا ضمانت برای انجام تعهد دیگری صادر میشود. در واقع، هدف اصلی از صدور آن، تضمین انجام یک قرارداد یا بدهی است.
- برات خارجی: این براتها در معاملات بینالمللی کاربرد دارند و ممکن است تابع قوانین کشورهای مختلف باشند. تنظیم و وصول آنها پیچیدگیهای بیشتری دارد.
تفاوت برات با سفته: دو ابزار، دو سازوکار
یکی از رایجترین اشتباهات، خلط مفهوم برات و سفته است. اگرچه هر دو ابزاری برای تعهد پرداخت هستند، اما تفاوتهای اساسی دارند:
| ویژگی | برات | سفته |
|---|---|---|
| تعداد طرفین | سه نفر (براتدهنده، براتگیر، محتال) | دو نفر (صادرکننده، گیرنده) |
| ماهیت | دستور پرداخت از طرف شخص ثالث (براتگیر) | تعهد مستقیم پرداخت از طرف صادرکننده |
| الزام به قبول | نیاز به قبول براتگیر دارد تا الزامآور شود | تعهد صادرکننده بلافاصله پس از صدور الزامآور است |
| مبنای قانونی | قانون تجارت | قانون تجارت (به عنوان سند عادی یا تجاری) |
| کاربرد | بیشتر در معاملات تجاری بینالمللی و پیچیده | رایج در وامهای بانکی، معاملات داخلی و تعهدات مالی |
تفاوت برات با چک: ابزارهای متفاوت پرداخت
چک نیز ابزار پرداخت شناختهشدهای است، اما تفاوتهای کلیدی با برات دارد:
- ماهیت: چک یک دستور پرداخت از حساب بانکی است در حالی که برات یک دستور پرداخت از طرف شخص ثالث (براتگیر) است.
- ضرورت حساب بانکی: برای صدور و وصول چک، نیاز به حساب بانکی است. اما برای صدور برات، لزوماً نیازی به حساب بانکی نیست.
- قابلیت برگشت: چک در صورت عدم موجودی قابل برگشت است. اما برات، به خودی خود قابلیت برگشت به دلیل عدم موجودی ندارد؛ اگرچه در صورت عدم پرداخت، دارنده میتواند به صادرکننده رجوع کند.
- صادرکننده: چک تنها توسط بانکها صادر میشود. اما برات توسط هر شخصی میتواند صادر شود.
مزایا و معایب استفاده از برات و حواله
مانند هر ابزار مالی دیگری، برات و حواله نیز دارای مزایا و معایبی هستند:
مزایا:
- تسهیل مبادلات: کاهش ریسک حمل پول نقد و امکان انجام معاملات در فواصل دور.
- انعطافپذیری زمانی: امکان تعیین سررسیدهای مختلف پرداخت.
- قابلیت انتقال: امکان واگذاری طلب به اشخاص ثالث.
- ابزار اعتبار: میتواند به عنوان ابزاری برای تضمین یا اعتبار سنجی در معاملات به کار رود.
معایب:
- پیچیدگی قانونی: نیاز به رعایت دقیق تشریفات قانونی برای حفظ اعتبار سند.
- ریسک عدم پرداخت: احتمال امتناع براتگیر یا براتدهنده از پرداخت.
- احتمال جعل: مانند هر سند مالی دیگری، ریسک جعل و تقلب وجود دارد.
- شفافیت کمتر: در مقایسه با ابزارهای نوین بانکداری، ممکن است شفافیت کمتری داشته باشد.
- کاهش ارزش در گذر زمان: در صورت عدم وصول به موقع، ارزش واقعی پول ممکن است به دلیل تورم کاهش یابد.
نتیجهگیری: ابزاری با ریشههای عمیق در تجارت
برات و حواله، ابزارهای مالی و حقوقی هستند که با وجود قدمت زیاد، همچنان جایگاه خود را در نظام اقتصادی حفظ کردهاند. درک دقیق ماهیت، انواع، شرایط قانونی و تفاوتهای آنها با ابزارهای مشابه، برای فعالان اقتصادی، بهویژه سرمایهگذاران در بازار بورس و سایر بازارهای مالی، امری ضروری است. آشنایی با این مفاهیم به تصمیمگیریهای آگاهانهتر و مدیریت بهتر ریسکها کمک شایانی میکند. کارگزاری بیدار همواره تلاش میکند تا با ارائه محتوای آموزشی جامع، سرمایهگذاران را در مسیر موفقیت همراهی نماید.
سوالات متداول
برات دقیقاً چیست و چه تفاوتی با حواله دارد؟
برات یک دستور پرداخت است که صادرکننده (براتدهنده) به شخص دیگری (براتگیر) میدهد تا مبلغ معینی را در زمان مشخص به شخص ثالث (محتال) پرداخت کند. حواله بیشتر به معنای انتقال دین یا طلب از شخصی به شخص دیگر است و در آن، صادرکننده (محیل) شخص مسئول پرداخت (محالعلیه) را که بدهکار اوست، مسئول پرداخت دینش به شخص ثالث (محالله) قرار میدهد. در عمل، گاهی این دو اصطلاح به جای هم به کار میروند.
چه کسانی در تنظیم یک برات نقش دارند؟
در تنظیم یک برات، معمولاً سه نفر حضور دارند: براتدهنده (صادرکننده)، براتگیر (کسی که دستور پرداخت به او داده میشود) و محتال (کسی که وجه برات به نفع او پرداخت میشود).
آیا برات حتماً باید قبول شود تا معتبر باشد؟
بله، براتگیر برای اینکه الزام قانونی به پرداخت وجه برات پیدا کند، باید آن را «قبول» نماید. قبول برات معمولاً با امضای براتگیر پای سند انجام میشود. بدون قبول، براتگیر تعهدی نسبت به پرداخت ندارد.
شرایط شکلی اصلی یک برات چیست؟
یک برات باید دارای شرایطی مانند ذکر کلمه «برات»، دستور پرداخت مبلغ معین، نام و امضای براتدهنده، نام براتگیر، تاریخ تحریر، محل پرداخت و تاریخ پرداخت باشد. عدم رعایت برخی از این شرایط میتواند اعتبار آن را به عنوان برات مخدوش کند.
تفاوت اصلی برات با سفته چیست؟
تفاوت اصلی در تعداد طرفین و ماهیت تعهد است. سفته بین دو نفر (صادرکننده و گیرنده) رد و بدل میشود و صادرکننده مستقیماً تعهد به پرداخت دارد. اما برات بین سه نفر است و صادرکننده، شخص دیگری (براتگیر) را به پرداخت وجه دستور میدهد و براتگیر باید آن را قبول کند.
تفاوت برات با چک چیست؟
چک ابزار بانکی است که نیاز به حساب بانکی دارد و در صورت عدم موجودی برگشت میخورد. برات یک سند تجاری است که نیاز به حساب بانکی ندارد و قابلیت برگشت به دلیل عدم موجودی به شکل چک را ندارد، اما دارنده در صورت عدم پرداخت میتواند به صادرکننده رجوع کند.
آیا تاریخ پرداخت در برات اجباری است؟
اگر تاریخ پرداخت در برات ذکر نشده باشد، برات حال (عندالمطالبه) محسوب میشود و دارنده میتواند هر زمان برای وصول آن مراجعه کند. بنابراین، عدم ذکر تاریخ، مانع اعتبار برات نیست، بلکه نوع آن را مشخص میکند.
اگر براتگیر وجه برات را در سررسید پرداخت نکند، چه اتفاقی میافتد؟
دارنده برات میتواند به براتدهنده یا ضامن او رجوع کند. در صورت امتناع آنها نیز، دارنده میتواند ظرف مهلت قانونی نسبت به اعتراض عدم تادیه و طرح دعوی اقدام نماید.
آیا برات فقط در معاملات داخلی کاربرد دارد؟
خیر، برات در معاملات بینالمللی (برات خارجی) نیز کاربرد فراوانی دارد، اما تنظیم و وصول آن در این موارد ممکن است پیچیدهتر باشد و تابع قوانین کشورهای مربوطه قرار گیرد.
چه ریسکهایی در استفاده از برات وجود دارد؟
ریسکهای اصلی شامل احتمال جعل سند، عدم پذیرش یا پرداخت توسط براتگیر، ورشکستگی براتگیر یا براتدهنده، و کاهش ارزش پول به دلیل تورم در صورت تأخیر در وصول است.


