


صندوق املاک و مستغلات چیست؟ انواع صندوق سرمایه گذاری املاک

بازار سرمایه ایران، بهویژه بورس اوراق بهادار، همواره در تلاش بوده تا با ارائه ابزارهای مالی نوین و متنوع، امکان حضور طیف وسیعتری از سرمایهگذاران را فراهم آورد. یکی از این ابزارهای جذاب که در سالهای اخیر توجه ویژهای را به خود جلب کرده، امکان سرمایهگذاری در حوزه املاک و مستغلات از طریق سازوکارهای بورسی است. دیگر نیازی نیست برای ورود به بازار پررونق مسکن، سرمایههای کلان داشته باشید؛ چراکه صندوقهای سرمایهگذاری املاک و مستغلات، راه را برای مشارکت سرمایهگذاران خرد و کلان در این بازار هموار کردهاند. کارگزاری بیدار در این مقاله، به تشریح کامل این ابزار مالی پرداخته و شما را با چیستی، انواع، مزایا، معایب و نحوه سرمایهگذاری در این صندوقها آشنا خواهد کرد.
صندوق سرمایهگذاری املاک و مستغلات (REIT) چیست؟
صندوق سرمایهگذاری املاک و مستغلات، که اغلب با نام REIT (Real Estate Investment Trust) در سطح بینالمللی شناخته میشود، یک نهاد مالی است که با جمعآوری سرمایههای خرد از تعداد زیادی سرمایهگذار، اقدام به خرید، توسعه، مدیریت و فروش املاک و مستغلات سودآور میکند. این صندوقها به سرمایهگذاران این امکان را میدهند که بدون نیاز به خرید مستقیم ملک، از رشد ارزش بازار مسکن و همچنین درآمدهای حاصل از اجاره املاک، سود کسب کنند. REITها معمولاً به عنوان یک صندوق سرمایهگذاری با ساختار بسته (Closed-End Fund) عمل میکنند، به این معنی که تعداد محدودی واحد سرمایهگذاری منتشر میکنند و این واحدها در بورس قابل معامله هستند.
هدف اصلی این صندوقها، ایجاد درآمد پایدار برای سرمایهگذاران از طریق اجاره املاک و کسب سود از افزایش ارزش سرمایه در بلندمدت است. در بسیاری از کشورها، قوانین مشخصی برای REITها وجود دارد که بخشی از درآمد مشمول مالیات آنها را معاف میکند، مشروط بر اینکه بخش عمدهای از سود حاصل از اجاره و بهرهبرداری املاک را بین سهامداران توزیع کنند. این ساختار، REITها را به گزینهای جذاب برای سرمایهگذارانی تبدیل میکند که به دنبال ترکیبی از درآمد منظم و رشد سرمایه در بازار املاک هستند.
ویژگیهای کلیدی صندوقهای املاک و مستغلات
صندوقهای املاک و مستغلات، با توجه به ماهیت داراییهای خود، ویژگیهای منحصر به فردی دارند که آنها را از سایر صندوقهای سرمایهگذاری متمایز میسازد. این ویژگیها هم برای مدیران صندوق و هم برای سرمایهگذاران اهمیت دارد:
1. داراییهای مشمول صندوق
مهمترین دارایی این صندوقها، املاک و مستغلات واقعی هستند. با این حال، تمام املاک قابلیت سرمایهگذاری در این صندوقها را ندارند. املاک باید دارای شرایط خاصی باشند تا ریسک سرمایهگذاری را کاهش داده و بازدهی مورد انتظار را تضمین کنند. این شرایط معمولاً شامل موارد زیر است:
- داشتن گواهی پایان کار: ملک باید از نظر قانونی و عمرانی تکمیل شده و دارای مجوزهای لازم باشد.
- عدم وجود رهنی یا توقیف: املاک نباید در رهن بانک یا مؤسسات مالی باشند و نباید تحت هیچگونه حکم قضایی یا قانونی توقیف شده باشند.
- موقعیت مکانی: معمولاً املاک باید در داخل مرزهای جغرافیایی کشور سرمایهگذار باشند.
- داشتن سند رسمی: سند مالکیت ملک باید کاملاً رسمی، معتبر و قابل انتقال باشد.
- کاربری مشخص: ملک باید دارای کاربری مشخص و قانونی (مسکونی، تجاری، اداری، صنعتی و…) باشد.
- عدم وجود منع قانونی: هیچگونه منع قانونی برای خرید، فروش یا بهرهبرداری از ملک نباید وجود داشته باشد.
- قابلیت انتقال به غیر: مالکیت ملک باید به راحتی قابل انتقال به اشخاص ثالث باشد.
این شرایط تضمین میکنند که داراییهای صندوق، ارزش پایدار و قابلیت نقدشوندگی مناسبی داشته باشند.
2. تنوع در سبد دارایی
صندوقهای املاک و مستغلات میتوانند در انواع مختلفی از املاک سرمایهگذاری کنند. این تنوع به کاهش ریسک کلی سبد سرمایهگذاری کمک میکند. املاک تحت مالکیت این صندوقها میتوانند شامل موارد زیر باشند:
- املاک مسکونی: آپارتمانها، خانهها، مجتمعهای مسکونی.
- املاک تجاری: مراکز خرید، فروشگاهها، واحدهای اداری.
- املاک صنعتی: کارخانهها، انبارها، فضاهای تولیدی.
- املاک هتلداری: هتلها، مهمانپذیرها، اقامتگاههای گردشگری.
- املاک خاص: بیمارستانها، مراکز آموزشی، فضاهای ورزشی.
این تنوع به سرمایهگذاران اجازه میدهد تا بدون نیاز به مدیریت مستقیم، در بخشهای مختلف بازار املاک مشارکت کنند.
3. مدیریت حرفهای
مدیریت این صندوقها بر عهده تیمهای حرفهای و متخصص در حوزه املاک و مستغلات و بازارهای مالی است. این مدیران مسئولیت شناسایی فرصتهای سرمایهگذاری، خرید و فروش املاک، مدیریت مستغلات، جمعآوری اجارهبها و توزیع سود بین سرمایهگذاران را بر عهده دارند. تخصص و تجربه این تیمها میتواند به افزایش بازدهی و کاهش ریسک سرمایهگذاری کمک کند.
انواع صندوقهای سرمایهگذاری املاک و مستغلات
صندوقهای املاک و مستغلات را میتوان بر اساس نحوه سرمایهگذاری و نوع داراییها به دستههای مختلفی تقسیم کرد. درک این تفاوتها به سرمایهگذاران کمک میکند تا صندوق مناسب با اهداف سرمایهگذاری خود را انتخاب کنند:
- صندوقهای املاک و مستغلات رهنی (Mortgage REITs): این نوع صندوقها به طور مستقیم در املاک سرمایهگذاری نمیکنند، بلکه در وامهای رهنی املاک یا اوراق بهاداری که پشتوانه وامهای رهنی هستند، سرمایهگذاری میکنند. سود این صندوقها عمدتاً از تفاوت نرخ بهره وامهای دریافتی و بهره پرداختی حاصل میشود.
- صندوقهای مالکیت مستغلات (Equity REITs): این رایجترین نوع REIT است که مستقیماً در املاک فیزیکی سرمایهگذاری میکند. این املاک میتوانند شامل مراکز خرید، آپارتمانهای مسکونی، ساختمانهای اداری، انبارها و هتلها باشند. درآمد این صندوقها از طریق اجاره املاک و همچنین از محل افزایش ارزش خود املاک تأمین میشود.
- صندوقهای ترکیبی (Hybrid REITs): این صندوقها ترکیبی از استراتژیهای صندوقهای رهنی و صندوقهای مالکیت مستغلات را به کار میگیرند. آنها هم در املاک فیزیکی سرمایهگذاری میکنند و هم در اوراق بهادار مرتبط با وامهای رهنی. این رویکرد به ایجاد تنوع بیشتر در سبد دارایی و پتانسیل بازدهی بالاتر کمک میکند.
در بازار ایران، صندوقهای سرمایهگذاری املاک و مستغلات عمدتاً در دسته مالکیت مستغلات (Equity REITs) قرار میگیرند و بر روی املاک ساخته شده و آماده بهرهبرداری سرمایهگذاری میکنند.
بازدهی صندوق املاک و مستغلات چگونه محاسبه میشود؟
بازدهی صندوقهای املاک و مستغلات تابعی از عملکرد بازار مسکن و استراتژیهای مدیریتی صندوق است. دو منبع اصلی درآمد برای این صندوقها وجود دارد:
- درآمد حاصل از اجاره: صندوقها املاک خود را به اشخاص حقیقی یا حقوقی اجاره میدهند و درآمد حاصل از اجاره، یکی از منابع اصلی درآمدی آنهاست. میزان این درآمد به نرخ اجاره در بازار، میزان اجارهرفته بودن املاک و هزینههای نگهداری بستگی دارد.
- افزایش ارزش املاک: با گذشت زمان و رشد قیمت مسکن، ارزش املاک تحت مالکیت صندوق نیز افزایش مییابد. این افزایش ارزش، به صورت سود سرمایهای (Capital Gain) در صورت فروش املاک یا افزایش ارزش دفتری داراییهای صندوق منعکس میشود.
قانونگذار در بسیاری از کشورها، از جمله ایران، شرط میکند که بخش قابل توجهی از درآمد خالص صندوق (معمولاً بیش از 90 درصد) باید به صورت دورهای (ماهانه، فصلی یا سالانه) بین دارندگان واحدهای سرمایهگذاری توزیع شود. این امر باعث میشود که صندوقهای املاک و مستغلات، علاوه بر پتانسیل رشد سرمایه، جریان درآمدی منظمی را نیز برای سرمایهگذاران فراهم کنند.
مزایا و معایب سرمایهگذاری در صندوق املاک و مستغلات
مانند هر ابزار سرمایهگذاری دیگری، صندوقهای املاک و مستغلات نیز مزایا و معایب خاص خود را دارند که سرمایهگذاران باید پیش از ورود به این بازار، از آنها آگاه باشند.
مزایای سرمایهگذاری:
- نقدشوندگی بالا: برخلاف خرید مستقیم ملک که نقدشوندگی پایینی دارد، واحدهای صندوقهای املاک و مستغلات که در بورس قابل معامله هستند، از نقدشوندگی بالایی برخوردارند. وجود بازارگردان اختصاصی برای این صندوقها، خرید و فروش واحدهای آنها را در هر زمان معاملاتی ممکن میسازد.
- کسب سود از بازار مسکن با سرمایه کم: این صندوقها امکان مشارکت در بازار بزرگ املاک را با مبالغ کم فراهم میکنند. سرمایهگذاران با حداقل سرمایهگذاری تعیین شده (که معمولاً بسیار کمتر از قیمت خرید یک واحد آپارتمان است) میتوانند از سود رشد قیمت مسکن بهرهمند شوند.
- تنوع در دارایی: سبد دارایی این صندوقها معمولاً شامل انواع مختلفی از املاک (مسکونی، تجاری، اداری، هتل و…) است. این تنوع ریسک سرمایهگذاری را کاهش داده و پتانسیل کسب سود از بخشهای مختلف بازار املاک را فراهم میکند.
- مدیریت حرفهای: داراییهای صندوق توسط تیمهای متخصص و باتجربه در حوزه املاک و مستغلات مدیریت میشود. این مدیریت حرفهای میتواند به بهینهسازی عملکرد صندوق و دستیابی به بازدهی مطلوب کمک کند.
- معافیت مالیاتی (در برخی موارد): در صورتی که صندوق مطابق با قوانین و مقررات تعیین شده عمل کند، ممکن است از پرداخت برخی مالیاتها معاف باشد. این امر میتواند به افزایش بازدهی خالص سرمایهگذاران منجر شود.
معایب سرمایهگذاری:
- عمر محدود صندوق: برخی از صندوقهای املاک و مستغلات ممکن است دارای عمر محدودی باشند. در پایان عمر صندوق، داراییها فروخته شده و عواید بین سرمایهگذاران تقسیم میشود. صندوقهایی با عمر نامحدود معمولاً جذابیت بیشتری برای سرمایهگذاری بلندمدت دارند.
- ریسک بازار مسکن: بازدهی این صندوقها به شدت به شرایط بازار مسکن وابسته است. رکود در بازار مسکن، کاهش تقاضا برای اجاره یا افت قیمت املاک میتواند بر بازدهی صندوق تأثیر منفی بگذارد.
- هزینههای مدیریتی: مانند سایر صندوقهای سرمایهگذاری، صندوقهای املاک و مستغلات نیز دارای هزینههای مدیریتی و عملیاتی هستند که از درآمد صندوق کسر میشود و بر بازدهی نهایی سرمایهگذاران تأثیر میگذارد.
نحوه خرید و فروش واحدهای صندوق املاک و مستغلات
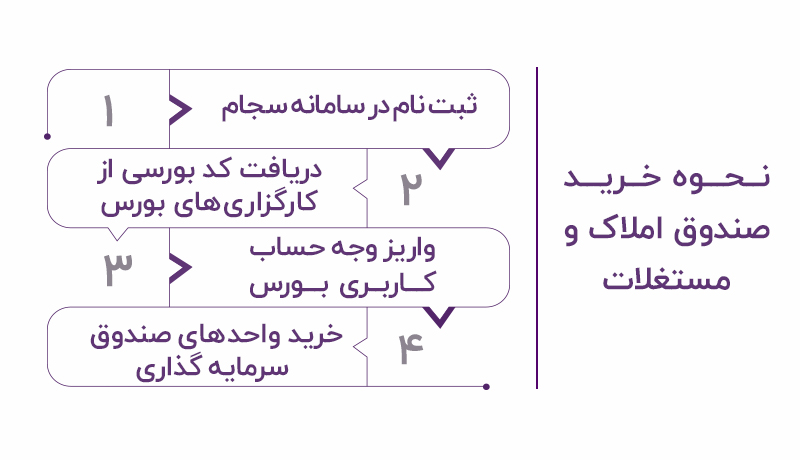
خرید و فروش واحدهای صندوقهای املاک و مستغلات در بورس اوراق بهادار ایران، مشابه خرید و فروش سهام شرکتها انجام میشود. برای این منظور، سرمایهگذاران باید مراحل زیر را طی کنند:
- دریافت کد بورسی: اولین قدم، ثبتنام در سامانه سجام و دریافت کد بورسی از طریق یکی از کارگزاریهای معتبر مانند کارگزاری بیدار است.
- انتخاب صندوق: پس از دریافت کد بورسی، سرمایهگذار باید با بررسی اطلاعات و مشخصات صندوقهای مختلف املاک و مستغلات موجود در بورس، صندوق مورد نظر خود را انتخاب کند.
- ثبت سفارش خرید: با مراجعه به پنل معاملاتی کارگزاری خود، نماد صندوق املاک و مستغلات مورد نظر را جستجو کرده و سفارش خرید خود را با قیمت و حجم دلخواه ثبت نمایید.
پس از اینکه سفارش شما با سفارش فروش دیگری در بازار با قیمت مورد توافق (مچینگ) برخورد کند، واحدها به پرتفوی شما اضافه خواهند شد. فرآیند فروش نیز دقیقاً به همین صورت است. تسویه وجوه حاصل از فروش واحدهای صندوق املاک و مستغلات، معمولاً دو روز کاری پس از انجام معامله (T+2) انجام میشود.
نوع دیگری از معامله در صندوقهای سرمایهگذاری، روش «صدور و ابطال» است. در این روش، سرمایهگذاران مستقیماً از مدیر صندوق واحد خریداری کرده یا واحدهای خود را به مدیر صندوق میفروشند. این روش معمولاً برای صندوقهایی که به صورت ETF (Exchange Traded Fund) در بورس معامله نمیشوند، کاربرد دارد. کارمزد خرید و فروش واحدهای صندوق املاک و مستغلات در بورس، معمولاً بسیار پایین و در حدود 0.00018125 درصد از ارزش معاملات است.
نحوه ارزشگذاری اوراق صندوق املاک و مستغلات
ارزشگذاری دقیق املاک و مستغلات تحت مالکیت صندوق، یکی از ارکان اصلی شفافیت و صحت عملکرد آن است. این ارزشگذاری معمولاً توسط یک هیئت کارشناسی رسمی و مستقل انجام میشود. این هیئت ممکن است شامل کارشناسان رسمی دادگستری در حوزه املاک، مشاوران قضایی و سایر متخصصان مربوطه باشد.
فرآیند ارزشگذاری در بازههای زمانی مشخصی، معمولاً در زمان خرید املاک جدید، در طول دوره نگهداری داراییها (به صورت دورهای) و همچنین در زمان فروش املاک، بازنگری و بهروزرسانی میشود. این ارزشگذاری دقیق، مبنای تعیین قیمت واحدهای صندوق و محاسبه ارزش خالص دارایی (NAV) آن قرار میگیرد.
تفاوت صندوق املاک و مستغلات با صندوق زمین و ساختمان
اغلب سرمایهگذاران، صندوق املاک و مستغلات را با صندوق زمین و ساختمان اشتباه میگیرند، در حالی که این دو صندوق تفاوتهای اساسی در اهداف و نحوه عملکرد خود دارند:
- صندوق املاک و مستغلات: همانطور که پیشتر گفته شد، این صندوقها در املاک ساخته شده و قابل بهرهبرداری (مانند ساختمانهای مسکونی، تجاری، اداری، هتلها) سرمایهگذاری میکنند. سود اصلی این صندوقها از محل دریافت اجاره بها و همچنین افزایش ارزش خود املاک حاصل میشود.
- صندوق زمین و ساختمان: هدف اصلی این صندوقها، تأمین مالی پروژههای ساختمانی و توسعه املاک است. این صندوقها به طور مستقیم در خرید زمین و ساخت و ساز مشارکت میکنند. سود سرمایهگذاران در این نوع صندوقها، معمولاً از محل عواید حاصل از فروش واحدهای ساخته شده پس از اتمام پروژه و دریافت پایان کار حاصل میشود.
به عبارت سادهتر، صندوق املاک و مستغلات بر روی داراییهای تکمیل شده تمرکز دارد، در حالی که صندوق زمین و ساختمان بر روی توسعه و ساخت پروژههای جدید سرمایهگذاری میکند.
جدول مقایسهای: صندوق املاک و مستغلات در مقابل صندوق زمین و ساختمان
برای درک بهتر تفاوتهای این دو نوع صندوق، جدول زیر را مشاهده کنید:
| ویژگی | صندوق املاک و مستغلات | صندوق زمین و ساختمان |
|---|---|---|
| هدف اصلی سرمایهگذاری | خرید، مدیریت و اجاره املاک تکمیل شده | تأمین مالی پروژههای ساختمانی و توسعه املاک |
| نوع دارایی | املاک ساخته شده (مسکونی، تجاری، اداری، هتل و…) | زمین، پروژههای در حال ساخت، مصالح ساختمانی |
| منبع اصلی درآمد | اجاره بها، افزایش ارزش املاک | سود حاصل از فروش واحدهای تکمیل شده، عواید پایان کار |
| ریسک | وابسته به بازار اجاره و ارزش املاک، ریسک نقدشوندگی کمتر | وابسته به ریسک ساخت و ساز، نوسانات بازار مسکن، ریسک تأخیر در پروژه |
| افق زمانی | میانمدت تا بلندمدت | بلندمدت (تا زمان تکمیل و فروش پروژه) |
| نقدشوندگی | بالا (در صورت معامله در بورس) | معمولاً پایینتر (بسته به ساختار صندوق) |
جمعبندی
صندوق املاک و مستغلات، ابزاری نوین و کارآمد در بازار سرمایه ایران است که امکان مشارکت در بازار پرجاذبه املاک و مستغلات را با سرمایههای اندک فراهم میآورد. این صندوقها با خرید، مدیریت و اجاره املاک متنوع، سود حاصل از اجاره و رشد ارزش سرمایه را نصیب سرمایهگذاران خود میکنند. مزایایی چون نقدشوندگی بالا، مدیریت حرفهای و امکان سرمایهگذاری با مبالغ کم، این صندوقها را به گزینهای جذاب برای علاقهمندان به بازار مسکن تبدیل کرده است. درک تفاوت این صندوقها با سایر ابزارهای مالی مانند صندوق زمین و ساختمان، به سرمایهگذاران کمک میکند تا بهترین تصمیم را برای رسیدن به اهداف مالی خود اتخاذ کنند. همانند هر سرمایهگذاری دیگری، آگاهی از ریسکهای احتمالی بازار مسکن و هزینههای مدیریتی نیز ضروری است.
سوالات متداول
صندوق املاک و مستغلات چیست و چگونه کار میکند؟
صندوق املاک و مستغلات (REIT) نهادی مالی است که سرمایههای خرد سرمایهگذاران را جمعآوری کرده و در خرید، توسعه، مدیریت و اجاره املاک و مستغلات سرمایهگذاری میکند. سود این صندوقها از محل اجاره املاک و افزایش ارزش آنها حاصل میشود و بخش عمدهای از این سود به سرمایهگذاران پرداخت میگردد.
حداقل سرمایه لازم برای ورود به صندوق املاک و مستغلات چقدر است؟
حداقل سرمایه لازم برای سرمایهگذاری در صندوق املاک و مستغلات معمولاً پایین است و به ارزش یک واحد سرمایهگذاری در آن صندوق بستگی دارد. این مبلغ به طور قابل توجهی کمتر از خرید مستقیم یک واحد مسکونی یا تجاری است.
چه تفاوتی بین صندوق املاک و مستغلات و خرید مستقیم ملک وجود دارد؟
تفاوت اصلی در نقدشوندگی، میزان سرمایه مورد نیاز و مدیریت است. خرید مستقیم ملک نیاز به سرمایه کلان و مدیریت فعال دارد و نقدشوندگی پایینی دارد. اما صندوق املاک و مستغلات با سرمایه کمتر، نقدشوندگی بالا (در بورس) و مدیریت حرفهای، امکان سرمایهگذاری در بازار مسکن را فراهم میکند.
آیا سرمایهگذاری در صندوق املاک و مستغلات ریسک دارد؟
بله، هر سرمایهگذاری ریسکهایی دارد. ریسک اصلی این صندوقها، وابستگی به شرایط بازار مسکن (رکود، کاهش اجارهبها، افت قیمت) و همچنین ریسکهای مدیریتی و عملیاتی است.
چگونه میتوان واحدهای صندوق املاک و مستغلات را خریداری کرد؟
واحدهای این صندوقها در بورس اوراق بهادار قابل معامله هستند. برای خرید، نیاز به دریافت کد بورسی از یک کارگزاری معتبر دارید و سپس میتوانید نماد صندوق مورد نظر را در پنل معاملاتی خود جستجو و سفارش خرید ثبت کنید.
بازدهی صندوق املاک و مستغلات چگونه تأمین میشود؟
بازدهی این صندوقها عمدتاً از دو طریق حاصل میشود: اول، درآمد حاصل از اجاره املاک تحت مالکیت صندوق و دوم، افزایش ارزش خود املاک در طول زمان.
تفاوت صندوق املاک و مستغلات با صندوق زمین و ساختمان چیست؟
صندوق املاک و مستغلات در املاک تکمیل شده سرمایهگذاری کرده و از اجاره آنها سود کسب میکند. اما صندوق زمین و ساختمان در پروژههای ساختمانی جدید سرمایهگذاری کرده و سود آن از محل تکمیل و فروش پروژهها حاصل میشود.
آیا واحدهای صندوق املاک و مستغلات قابل معامله در بورس هستند؟
بله، بسیاری از صندوقهای املاک و مستغلات در ایران به صورت ETF (صندوق قابل معامله در بورس) فعالیت میکنند و واحدهای آنها در بورس قابل خرید و فروش است.
چه نوع املاکی در سبد صندوق املاک و مستغلات قرار میگیرند؟
این صندوقها میتوانند در انواع املاک مسکونی، تجاری (مراکز خرید، مغازهها)، اداری (دفاتر کار)، هتلها، انبارها و سایر املاک درآمدزا سرمایهگذاری کنند، مشروط بر اینکه دارای شرایط قانونی لازم باشند.
آیا سرمایهگذاری در این صندوقها معافیت مالیاتی دارد؟
در بسیاری از نظامهای مالیاتی، REITها به دلیل توزیع بخش عمدهای از سود خود، از معافیتهای مالیاتی برخوردارند. شرایط دقیق مالیاتی در قوانین هر کشور و اساسنامه صندوق مشخص میشود.


