

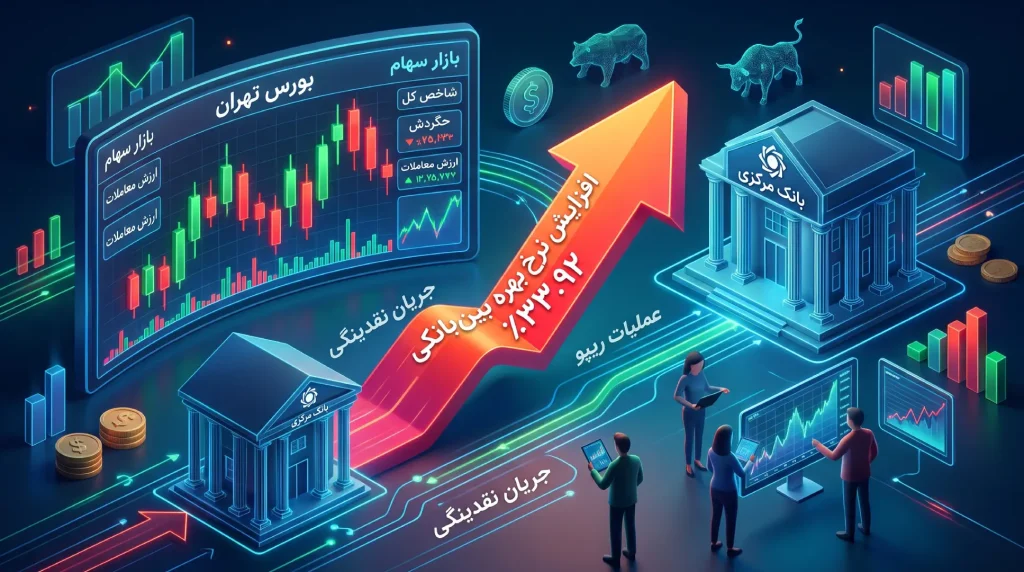


بازار سرمایه در مقطع کنونی تحولات چندوجهی و پرشتابی را در متغیرهای اقتصاد کلان تجربه میکند. فعالان بازار برای ارزیابی جهت حرکت شاخصها، سه ضلع اصلی شامل سودآوری شرکتها، جریان نقدینگی فعال و بازده مورد انتظار سهامداران را بررسی میکنند. در این میان، متغیرهای پولی نقشی تعیینکننده ایفا میکنند و تحلیلگران اثر افزایش نرخ بهره بین بانکی را در کنار سایر ارکان بازار با دقت میسنجند. سیاستگذار پولی در هفتههای اخیر دالان سود و نرخ توافق بازخرید را تعدیل کرد تا بازدهی اسمی در بازار پول همگام با واقعیتهای تورمی حرکت کند. با این حال، تحلیلگران اقتصادی همواره میان ضرورت اقتصادی چنین تصمیمی و سازوکار اجرایی آن تمایز قائل میشوند، زیرا تغییرات ناگهانی برنامهریزی مالی بنگاههای تولیدی را با ابهام مواجه میسازد.
سازوکار انتقال نقدینگی و مدیریت عملیات ریپو
بانک مرکزی با تغییر نرخها در بازار شبانه، ساختار قیمتگذاری منابع مالی را دستخوش بازنگری قرار داد. در واقع، ابعاد اثرگذاری افزایش نرخ بهره بین بانکی تنها به تبادلات مالی میان بانکها محدود نمیماند و در زنجیره تأمین مالی اثر میگذارد. سیاستگذار همزمان با رشد نرخ، حجم توافق بازخرید را نیز در سطوح بالایی حفظ کرد که این امر تزریق منابع با بهای بالاتر را بازتاب میدهد. بنابراین، فعالان بورس نباید چنین تصمیمی را صرفاً به منزله انقباض ریالی سریع یا جمعآوری یکباره پول از اقتصاد تعبیر کنند. افزون بر این، درک دقیق پیامدهای این چرخه پولی نیازمند رصد مستمر جریان نقد و بازدهی اوراق بدهی دولتی است تا فعالان تصویری روشنتر از نقدینگی در اختیار داشته باشند.
اثر افزایش نرخ بهره بین بانکی بر ارزشگذاری سهام
نرخ تنزیل نقشی محوری در مدلهای قیمتگذاری داراییهای مالی بازی میکند. بدون تردید، تبعات حاصل از افزایش نرخ بهره بین بانکی از مسیر افزایش بازده مورد انتظار سهامداران به بازار سهام منتقل میشود. سرمایهگذاران با مشاهده بازده بالاتر در ابزارهای کمریسک بازار پول، بازده بالاتری را نیز برای نگهداری سهام مطالبه میکنند. در نتیجه این رویداد، نسبتهای قیمت به درآمد در کل بازار فشار نزولی را تحمل خواهند کرد، مگر آنکه رشد سودآوری شرکتها این فاصله را پر کند. علاوه بر این، بالا رفتن بهای استقراض، هزینه سرمایه در گردش بنگاهها را افزایش میدهد و شرکتهای دارای بدهی سنگین آسیبی جدیتر از افزایش هزینههای مالی خواهند دید.
تفاوت اثرگذاری انقباض پولی بر ساختار صنایع
شرکتهای حاضر در بازار سرمایه وابستگی یکسانی به تسهیلات بانکی و منابع خارجی ندارند. از این رو، شدت پیامدهای افزایش نرخ بهره بین بانکی بستگی به توان ارزشافزایی و انضباط مالی هر واحد تولیدی دارد. صنایعی که از جریان نقد عملیاتی پایدار و انعطافپذیری در قیمتگذاری محصولات بهره میبرند، تابآوری مناسبی در برابر امواج پولی به نمایش خواهند گذاشت. در مقابل، بنگاههایی که زنجیره دریافت و پرداخت نامتوازن دارند، فشار قابل توجهی را در گزارشهای مالی تجربه خواهند کرد. بدین ترتیب، سرمایهگذاران در فرآیند چینش پرتفوی، بنگاههایی با ساختار مالی اهرمی را از اولویت اول خارج میکنند و سهام باکیفیتتر را مدنظر قرار میدهند.
عیارسنجی پایداری صعود بورس و چشمانداز بازار
پیشبینی سقف رقمی برای شاخص بدون در نظر گرفتن سناریوهای سودآوری، دقت تحلیلی کافی ندارد. در حقیقت، تداوم صعود پایدار سهام به رشد سود خالص شرکتها و تعدیل انتظارات مثبت گره میخورد. کارشناسان رشد ناشی از جهش پی بر ای را در شرایط سختگیری پولی بسیار آسیبپذیر ارزیابی میکنند. بنابراین، سرمایهگذاران هوشمند نباید رفتار یکروزه نماگرها را ملاک تغییر مسیر بنیادی بازار قلمداد کنند. در نهایت، پیشبینی دقیق وضعیت نیازمند سنجش مداوم رفتار سیاستگذار مالی، انضباط بودجهای و پیامدهای ناشی از افزایش نرخ بهره بین بانکی است.