

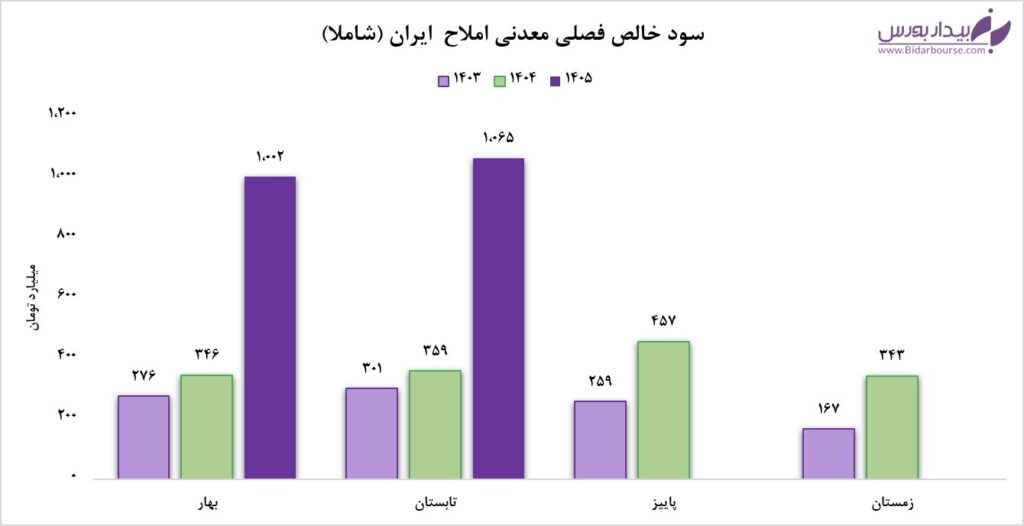


فعالان بازار سرمایه همواره نمادهای بنیادی و سودآور را با دقت بررسی میکنند. شرکت معدنی املاح ایران با ثبت سود خالص ۲.۱ هزار میلیارد تومانی در نیمه نخست سال، عملکردی چشمگیر ثبت کرد. این رقم نسبت به دوره مشابه سال قبل رشد سهبرابری نشان میدهد و از سود کل سال ۱۴۰۴ نیز فراتر میرود. بنابراین عملکرد ششماهه شرکت، جایگاه آن را میان نمادهای موفق بازار تقویت میکند. تحلیل این نتایج، تصویر دقیقتری از توان عملیاتی و چشمانداز سهم ارائه میدهد.
رشد نرخ فروش محصولات و تقویت حاشیه سود
افزایش نرخ فروش محصولات، درآمد شرکت را در این دوره به شدت بالا برد. شرکت معدنی املاح ایران با تمرکز بر فروش سولفات سدیم و سولفات پتاسیم، درآمد عملیاتی ۴.۱ هزار میلیارد تومانی کسب کرد. این رشد درآمدی در کنار مدیریت هزینهها، سودآوری مجموعه را افزایش داد. همچنین حاشیه سود ناخالص به ۵۹ درصد رسید و قدرت عملیاتی شرکت را به نمایش گذاشت. حاشیه سود خالص ۵۱ درصدی نیز توانایی مجموعه در تبدیل فروش به سود را تأیید میکند.
ارزشگذاری و بازدهی سهام شاملا
ارزش بازار شرکت به حدود ۲۴ هزار میلیارد تومان رسید. شرکت معدنی املاح ایران با نسبت قیمت به درآمد ۸.۵، همچنان توجه سرمایهگذاران بنیادی را جلب میکند. البته سرمایهگذاران باید نسبت P/E را در کنار نرخ رشد سود، وضعیت صنعت و روند قیمت محصولات تحلیل کنند. بازدهی ۲۲۸ درصدی سهم در یک سال گذشته نیز استقبال بازار را ثابت کرد. با این حال، رشد گذشته بهتنهایی نمیتواند استمرار بازدهی آینده را تضمین کند.
چشمانداز تولید و توسعه صادرات شاملا
تداوم روند صعودی شرکت به حفظ نرخ فروش، کنترل هزینهها و توسعه ظرفیت تولید بستگی دارد. مدیریت شرکت با افزایش ظرفیت خطوط تولید و گسترش بازارهای صادراتی، منابع درآمدی جدیدی ایجاد میکند. نزدیکی به بازار کشورهای همسایه نیز فرصت مناسبی برای افزایش ارزآوری فراهم میسازد. علاوه بر این، حفظ کیفیت محصولات جایگاه شرکت را در صنعت مواد شیمیایی تثبیت میکند. در نهایت، شرکت معدنی املاح ایران برای حفظ روند رشد، باید میان توسعه تولید، کنترل هزینه و ارزشگذاری بازار تعادل ایجاد کند.